

7 دقیقه
اوپنایآی با انتخاب دو غول حافظهٔ کرهٔ جنوبی، سامسونگ الکترونیکس و SK Hynix، یک قرارداد اولیه تأمین را برای پروژهٔ وسیع مرکز دادهٔ «استارگیت» خود امضا کرده است. این تصمیم باعث جهش سریع سهام هر دو تولیدکنندهٔ حافظه شد و به روشنی نشان داد که موج بعدی زیرساختهای هوش مصنوعی تا چه اندازه بزرگ و تاثیرگذار خواهد بود. اعلام این همکاری نه تنها بازار را تکان داد، بلکه تصویری از رقابت بر سر ظرفیتهای تولید HBM و زیرساختهای مربوطه را نیز ترسیم کرد.
چرا این قرارداد برای بازار تراشه و حافظه مهم است
سم آلتمن نامهٔ نیت (LOI) را با سامسونگ و SK Hynix برای تأمین ماژولهای حافظهٔ مورد نیاز پروژهٔ استارگیت امضا کرد؛ پروژهای که شامل ساخت مراکز دادهٔ هوش مصنوعی در سطح جهان است و بازیگران بزرگی مانند انویدیا تا اوراکل را در بر میگیرد. مقیاس پیشنهادی اوپنایآی چشمگیر است: تا 900,000 شروع ویفر در ماه با رشد استارگیت. برای درک بهتر، باید دانست که "شروع ویفر" (wafer start) معیاری است که نشان میدهد چه تعداد ویفر سیلیکونی وارد خط تولید میشوند و بهطور مستقیم با ظرفیت تولید حافظه و تراشه مرتبط است. این مقدار بالقوه میتواند بیش از دو برابر ظرفیت فعلی جهانی تولید HBM (حافظهٔ پهنایباند بالا) باشد؛ HBM نوعی ماژول حافظهٔ تخصصی است که پهنای باند بسیار بالایی را برای شتابدهندههای هوش مصنوعی تأمین میکند.
برای تحلیلگر بازار یا مدیران زنجیرهٔ تأمین، چنین تقاضایی پیامدهای فنی و لجستیکی وسیعی دارد: نیاز به افزایش خطوط تولید در فَبها، سرمایهگذاری در تجهیزات بستهبندی و آزمون، تدارک مواد اولیه مانند ویفرهای سیلیکونی و اجزای پیشرفتهٔ TSV (through-silicon via)، و هماهنگی با تولیدکنندگان سرورها و شرکتهای طراحی برد. از منظر فناوری، HBM در نسخههای مختلفی عرضه میشود (HBM2e، HBM3 و نسلهای بعدی) که هر یک نیازمند فرآیندهای تولید و بستهبندی متفاوتی هستند؛ بنابراین جهش تقاضا میتواند چرخهٔ نوآوری و ارتقاء فناوری را نیز تسریع کند.
بازارها سریع واکنش نشان دادند. شرکت SK Hynix — که در بازار HBM پیشتاز شناخته میشود — تقریباً 12٪ رشد کرد و به بالاترین ارزش بازاری خود در بیش از دو دهه رسید. سامسونگ نیز به بالاترین سطح ارزش در چهار سال گذشته صعود کرد و تا 4.7٪ رشد را تجربه نمود. حتی عرضهکنندگان کوچکتر در زنجیرهٔ تأمین، مانند Hanmi Semiconductor، حدود 8٪ رشد را ثبت کردند؛ این حرکت نشان میدهد سرمایهگذاران احتمال یک رونق قابلتوجه برای تولیدکنندگان حافظه را در قیمتها لحاظ کردهاند. بازتاب این خبر در بازار، ریسکهای بهرهبرداری و زمانبندی راهاندازی خطوط جدید تولید را به بحث عمومی آورد و تحلیلگران را واداشت تا سناریوهای مختلف از جمله افزایش قیمت HBM، تأخیرهای تأمین و نیاز به تنوعبخشی تأمینکنندگان را بررسی کنند.
چه چیزی برای سئول از این شراکت حاصل میشود
فراتر از تأمین تجاری فوری، این قرارداد با هدف تعمیق پیوندهای بلندمدت بین اوپنایآی و اکوسیستم نیمهرسانای کره طراحی شده است. این توافق شامل همکاری در توسعهٔ زیرساختهای هوش مصنوعی داخلی در سئول است — بخشی از حرکت گستردهای که دولتها در سراسر جهان برای محلیسازی زنجیرههای تأمین حیاتی در پیش گرفتهاند. محلیسازی زنجیرهٔ تأمین میتواند مزایای زیادی داشته باشد: کاهش وابستگی به مسیرهای بینالمللی، افزایش پایداری در مواجهه با اختلالات ژئوپلیتیکی، و ایجاد فرصتهای شغلی متخصص در تحقیق و توسعه، مهندسی تولید و خدمات راهبری مراکز داده.

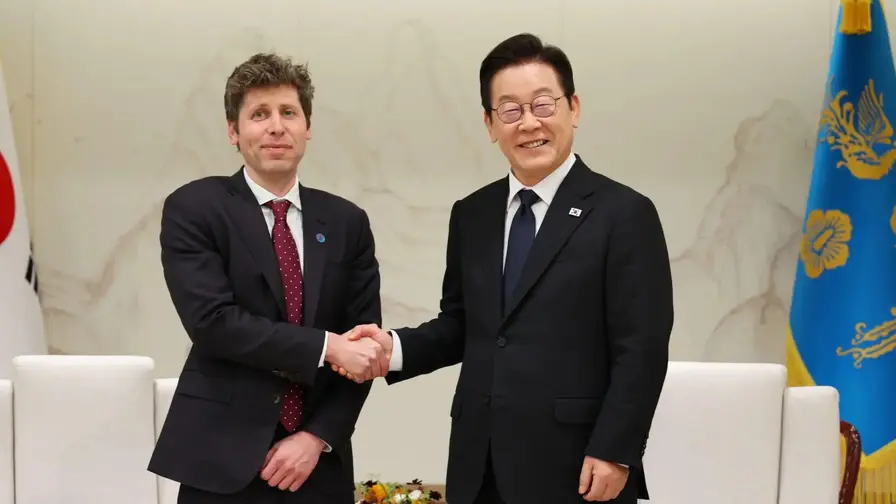
رییسجمهور لی جائه میونگ این قرارداد را بهصورت علنی خوشآمد گفت و ابراز امیدواری کرد شرکتهای کرهای نقش محوری در گسترش جهانی هوش مصنوعی ایفا کنند. همچنین SK Telecom وارد قرارداد شد تا یک مرکز دادهٔ اختصاصی اوپنایآی را در جنوبغربی کرهٔ جنوبی بسازد، که نشانگر مشارکت فعال بازیگران محلی از مرحلهٔ طراحی تا پیادهسازی است. این نوع مشارکتها میتواند به توسعهٔ زنجیرهٔ تأمین داخلی برای قطعات حیاتی مانند ماژولهای حافظه، بردهای سرور و سیستمهای خنککننده کمک کند و شبکهای از تأمینکنندگان محلی و بینالمللی ایجاد نماید.
علاوه بر ایجاد زیرساخت فیزیکی، همکاری با شرکتهای کرهای میتواند موجب انتقال دانش فنی، برنامههای آموزشی مشترک و پروژههای تحقیق و توسعهٔ مشترک شود. دانشگاهها و مؤسسات تحقیقاتی کره احتمالاً در پروژههای طراحی معماری حافظه، بهینهسازی مصرف انرژی مراکز داده و الگوریتمهای هماهنگی بین سختافزار و نرمافزار وارد همکاری خواهند شد؛ این تعامل بین صنعت و آکادمیا یک فرصت مهم برای تقویت اکوسیستم هوش مصنوعی ملی به شمار میآید.
این قرارداد چگونه در رقابت جهانی زیرساخت هوش مصنوعی جای میگیرد
تلاش اوپنایآی برای ساختن استارگیت با سرمایهگذاریهای عظیم دیگر همزمان شده است. اخیراً انویدیا اعلام کرد برنامههایی برای سرمایهگذاری تا سقف 100 میلیارد دلار در اوپنایآی دارد تا ظرفیت مراکز داده و زیرساختهای مرتبط را حمایت کند — رقمی که یادآور مقیاس تریلیون دلاری است که تحلیلگران امروز برای سیستمهای نسل بعدی هوش مصنوعی متصورند. شتابدهندههای انویدیا به شدت به HBM متکی هستند؛ لذا افزایش تقاضا از سوی اوپنایآی میتواند سفارشها برای SK Hynix و سامسونگ را بهشدت افزایش دهد و زنجیرهٔ تأمین HBM را تحت فشار قرار دهد.
از منظر فنی، مراکز دادهٔ نسل بعدی برای پشتیبانی از مدلهای بزرگ نیازمند شبکههای داخلی پهنباند، معماریهای حافظهٔ نزدیک به پردازنده (near-memory) و سامانههای خنککنندگی با کارایی بالا هستند. ترکیب افزایش ظرفیت HBM با توسعهٔ شتابدهندههای مبتنی بر معماریهای نوین میتواند منجر به کاهش تأخیر، افزایش بهرهوری انرژی و ارتقاء توان محاسباتی هر مرکز داده شود. بنابراین، عبور استارگیت از مرحلهٔ مفهومی به اجرا عملیاتی، نیازمند هماهنگی میان تولیدکنندگان تراشه، سازندگان سرور، تأمینکنندگان سیستمهای خنککننده و طراحان مراکز داده است.
تور آسیایی آلتمن ادامه دارد: پس از سئول، او قرار بود با شرکتهای برجستهای مانند Taiwan Semiconductor Manufacturing Co. (TSMC) و Hon Hai Precision Industry (فاکسکان) در تایپه دیدار کند. این سلسله ملاقاتها نشان میدهد که ساخت هوش مصنوعی در مقیاس وسیع نیازمند هماهنگی گستردهای است که از طراحی و ساخت تراشه تا مونتاژ سرورها و مدیریت حرارتی را در بر میگیرد. TSMC بهعنوان تأمینکنندهٔ اصلی فرایندهای تولید تراشه و فاکسکان با توانمندیهای گستردهٔ خود در ساخت و تدارک سرور، هر کدام نقش تکمیلی در اکوسیستم خواهند داشت.
اثر موجی صنعت و نکاتی که باید زیر نظر داشت
- فشار بر تأمین: افزایش احتمالی تا 900,000 شروع ویفر در ماه میتواند ظرفیت جهانی HBM را به شدت تحت فشار قرار دهد و نیازمند افزایش سریع تولید، تسریع نصب تجهیزات جدید و بهینهسازی فرایندهای لجستیکی خواهد بود. این فشار ممکن است به افزایش قیمت کوتاهمدت HBM منجر شود و سفارشهای اضطراری یا تخصیص اولویتبندی را در پی داشته باشد.
- ذینفعی رقابتی: سامسونگ در تلاش است تا سهم بزرگتری از بازار HBM را به دست آورد و در کنار SK Hynix برای برندهشدن در قراردادهای استارگیت رقابت میکند؛ هر دو شرکت میتوانند از تقاضای اوپنایآی سود ببرند، خصوصاً اگر نیازها تنها به HBM محدود نمانده و شامل DRAM و راهکارهای حافظهٔ دیگر نیز باشد. این رقابت امکان سرمایهگذاری بیشتر در افزایش ظرفیت و نوآوری محصول را فراهم میکند.
- همکاریهای گستردهتر: شرکتهای وابسته به سامسونگ — از SDS تا Heavy Industries — ممکن است حوزههای جدیدی مانند مراکز دادهٔ شناور (floating data centers)، طرحهای سفارشی برای زیرساختهای انرژی و مشارکتهای طراحی با اوپنایآی را بررسی کنند. توسعهٔ این نوع همکاریها میتواند تنوع گزینههای پیادهسازی استارگیت را افزایش دهد و راهکارهای محلی مبتنی بر نیازهای منطقهای ارائه نماید.
تصور کنید مراکز داده نه تنها از نظر مقیاس بلکه از نظر تنوع نیز گسترش یابند: تسهیلات روی زمین در کنار سایتهای آزمایشی شناور، همه توسط اکوسیستمی از تأمینکنندگان حافظه، سازندگان سرور و شرکای زیرساخت محلی پشتیبانی شوند. این تصویری است که اوپنایآی و شرکایش در حال ترسیم آنند — تصویری که سرمایهگذاران همین حالا بخشی از ارزش بالقوهٔ آن را در قیمتگذاری سهام لحاظ کردهاند. در این سناریو، تنوع تأمینکنندگان، انعطافپذیری در طراحی مراکز داده و توانایی مدیریت شبکهٔ لجستیک بینالمللی به عنوان فاکتورهای رقابتی کلیدی مطرح میشوند.
با پیش رفتن استارگیت از مفهوم به ساخت و بهرهبرداری، باید سه ردیف از متغیرها را به دقت زیر نظر داشت: زنجیرههای تأمین حافظه، ظرفیت تولید HBM و تحرکات سیاستگذاری منطقهای در سئول و تایپه. تصمیمات سیاسی دربارهٔ مشوقهای سرمایهگذاری، قوانین صادراتی و تسهیلات زیربنایی میتوانند سرنوشت رقابت میان تولیدکنندگان حافظه را تعیین کنند. در مجموع، این عوامل تعیین خواهند کرد چه کسانی از انتقال هوش مصنوعی از فاز آزمایشی ابری به عنوان یک شریان صنعتی جدید بیشترین سود را خواهند برد.
نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.