
4 دقیقه
در فروشگاههای کوچک و شلوغ شهری از پکن تا شنژن، جابهجایی آرامی در جریان است: صفهای مدلهای پرچمدار طولانیتر شدهاند، در حالی که کالاهای ارزانقیمت روی دست فروشندگان ماندهاند.
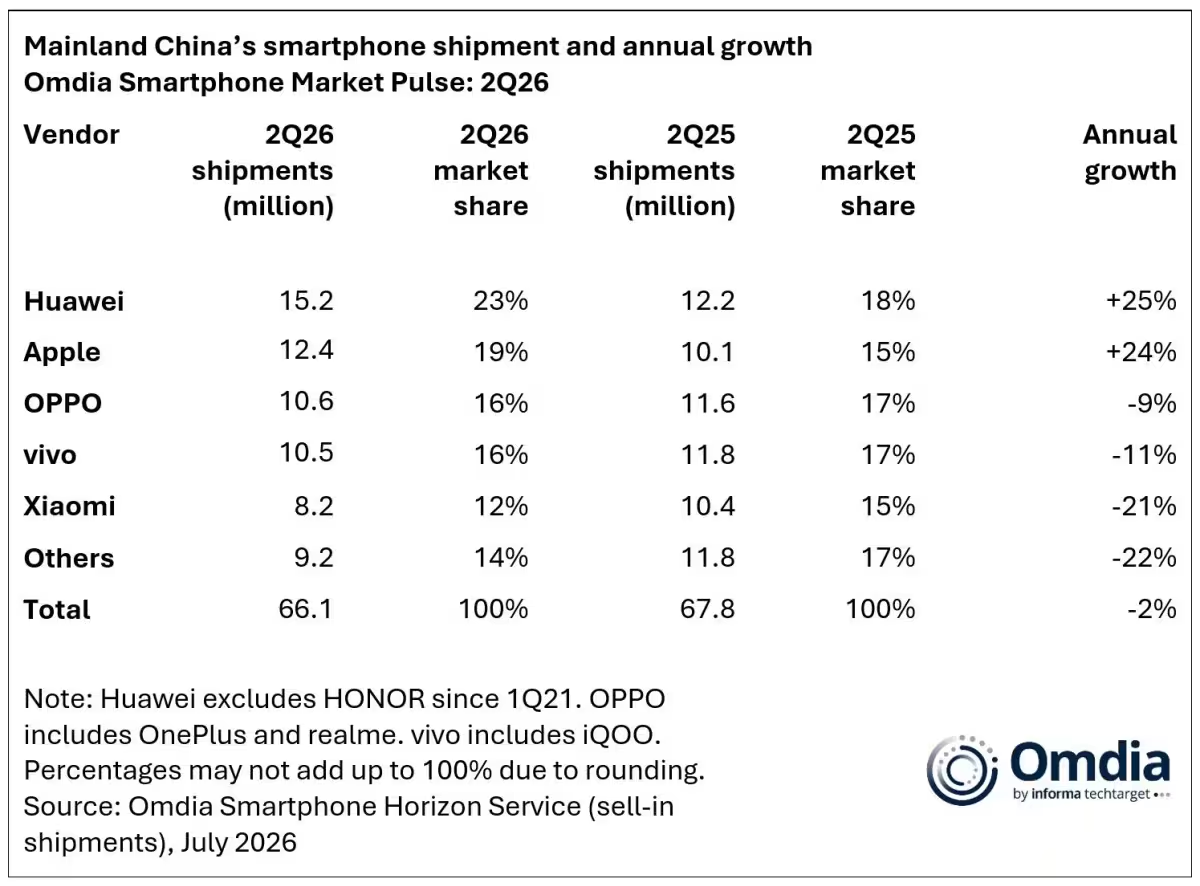
ارسال گوشیهای هوشمند در چین در سهماهه آوریل تا ژوئن ۲ درصد کاهش یافت و به 66.1 میلیون دستگاه رسید. با این حال، همه فروشندگان تحت فشار قرار نگرفتند. هواوی و اپل در جهت مخالف حرکت کردند و هم حجم فروش و هم سهم بازار خود را افزایش دادند، در حالی که رقبا عقب نشستند.
برندگان، بر اساس آمار
هواوی با ثبت رکورد 15.2 میلیون دستگاه در صدر قرار گرفت و حدود 23 درصد از بازار سرزمین اصلی چین را به دست آورد. این رقم در مقایسه با 12.2 میلیون دستگاه و سهم 18 درصدی در سال قبل رشد چشمگیری داشته است. اپل نیز با 12.4 میلیون آیفون در رتبه بعدی ایستاد که حدود 19 درصد از کل ارسالها را تشکیل میدهد. این میزان نسبت به 10.1 میلیون دستگاه و سهم 15 درصدی در مدت مشابه سال گذشته افزایش یافته است.

رتبه سوم و چهارم تقریباً شانهبهشانه بودند: اوپو با ارسال 10.6 میلیون دستگاه به سهم 16 درصدی رسید که نسبت به سال گذشته 9 درصد کاهش داشت، در حالی که ویوو 10.5 میلیون دستگاه و همان سهم 16 درصدی را ثبت کرد و 11 درصد افت داشت. شیائومی نیز بیشتر عقب رفت و با عرضه 8.2 میلیون دستگاه، 12 درصد از بازار را در اختیار گرفت؛ رقمی که در مقایسه با سال قبل کاهش شدید 21 درصدی را نشان میدهد.
بازار جهانی در همین بازه زمانی با سرعت بیشتری افت کرد و حدود 4 درصد کاهش یافت، بنابراین افت بازار چین در مقایسه، کمی بهتر به نظر میرسد. با این حال، فشار واقعی است: کمبود حافظه و افزایش هزینه قطعات، شکاف میان محصولات پرمیوم و اقتصادی را بیشتر کرده است.
چگونه جلو افتادند
میتوان این وضعیت را داستان دو راهبرد دانست. هواوی با تمرکز بیشتر بر جایگاه پرمیوم و کنترل زنجیره تأمین پیش رفت. عرضههای اخیر مانند Pura X Max و Enjoy 90 Pro Max با استقبال خریداران داخلی روبهرو شدند. تحقیق و توسعه قدرتمند داخلی و ارتباط عمیقتر با تأمینکنندگان چینی به هواوی کمک کرد تا قیمتها را ثابت نگه دارد و با وجود نوسان هزینهها، تولید را ادامه دهد.
اپل مسیر متفاوتی را برگزید: این شرکت بر وفاداری به برند تکیه کرد و در برابر فشار تورمی تصمیم گرفت قیمتها را افزایش ندهد. نتیجه، تقاضای پایدار در بخش بالای بازار بود؛ جایی که خریداران حساسیت کمتری نسبت به قیمت دارند و بیشتر به ارتقا تمایل نشان میدهند.
بازیگران کوچکتر نیز در حال واکنش هستند. بسیاری از برندها سبد محصولات خود را کوچکتر کردهاند، مدلهای کمسود را حذف میکنند و به سراغ گوشیهای میانرده میروند تا میان حاشیه سود و جذابیت برای مصرفکننده تعادل ایجاد کنند. پیام کلی روشن است: سریع سازگار شوید یا میدان را واگذار کنید.

قطبی شدن بازار در حال تشدید است و ارزش به سمت برندهایی میرود که میتوانند هزینهها را کنترل کنند یا قیمتگذاری پرمیوم داشته باشند.
آیا این وضعیت موقتی است؟ پیشبینی اومدیا نشان میدهد ممکن است ادامهدار باشد. این مؤسسه تحلیلی انتظار دارد بازار گوشیهای هوشمند چین در کل سال نسبت به 2025 حدود 6 درصد کوچکتر شود؛ کاهشی ملایمتر از چشمانداز جهانی، اما نشانهای از سرد شدن چرخه ارتقای مصرفکنندگان. انتظار میرود خریداران با احتیاط بیشتری دستگاههای خود را تعویض کنند و دوام و ارزش خرید را بر ارتقای هیجانی ترجیح دهند.
برای ناظران صنعت، درس ماجرا روشن است: تابآوری برای شرکتهای مختلف معنای متفاوتی دارد. برای برخی، این به معنای مالکیت زنجیره تأمین و حرکت به سمت بازارهای بالاتر است. برای برخی دیگر، بهینهسازی سبد محصولات و تمرکز بر بهرهوری اهمیت دارد. در هر صورت، جابهجایی در بازار چین در حال بازتعریف نگاه فروشندگان جهانی به مقیاس، هزینه و اهمیت بومیسازی است.

نظر بگذارید
نظرات (3)
کمبود قطعه و گرونی؟ خب معلومه گوشی ارزون بیشتر میمونه رو دست فروشندهها
هواوی با زنجیره تامین داخلی خوب جلو زده، اپل هم از برندش سود برده. برای بقیه سخت شده tbh
واقعاً بازار داره دو قطبی میشه... یا پرمیوم باشی یا حذف.