

8 دقیقه
روایت اکوسیستم فینتک لیتوانی تغییر کرده است. دیگر این داستان، روایت یک جمع استارتاپی دستوپاگیر که در پی اثبات وجود خود است، نیست؛ بلکه اکنون تصویری از یک موتور اقتصادی بالغ را نشان میدهد که با واقعیات پیچیده بلوغ روبهرو شده است. این تحول نه تنها در آمارها بلکه در ساختار بازار کار، نحوه تنظیمگری و استراتژیهای شرکتها مشهود است و نشاندهنده مرحله جدیدی از توسعه اکوسیستم فینتک در لیتوانی است.
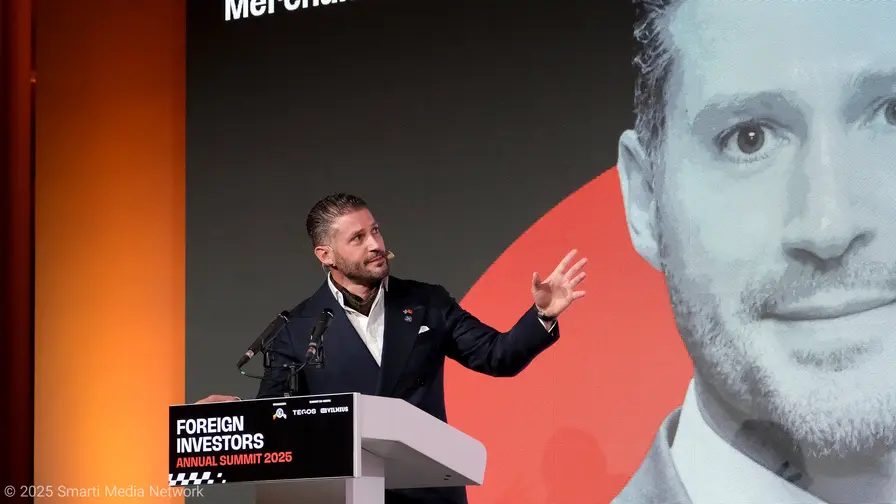
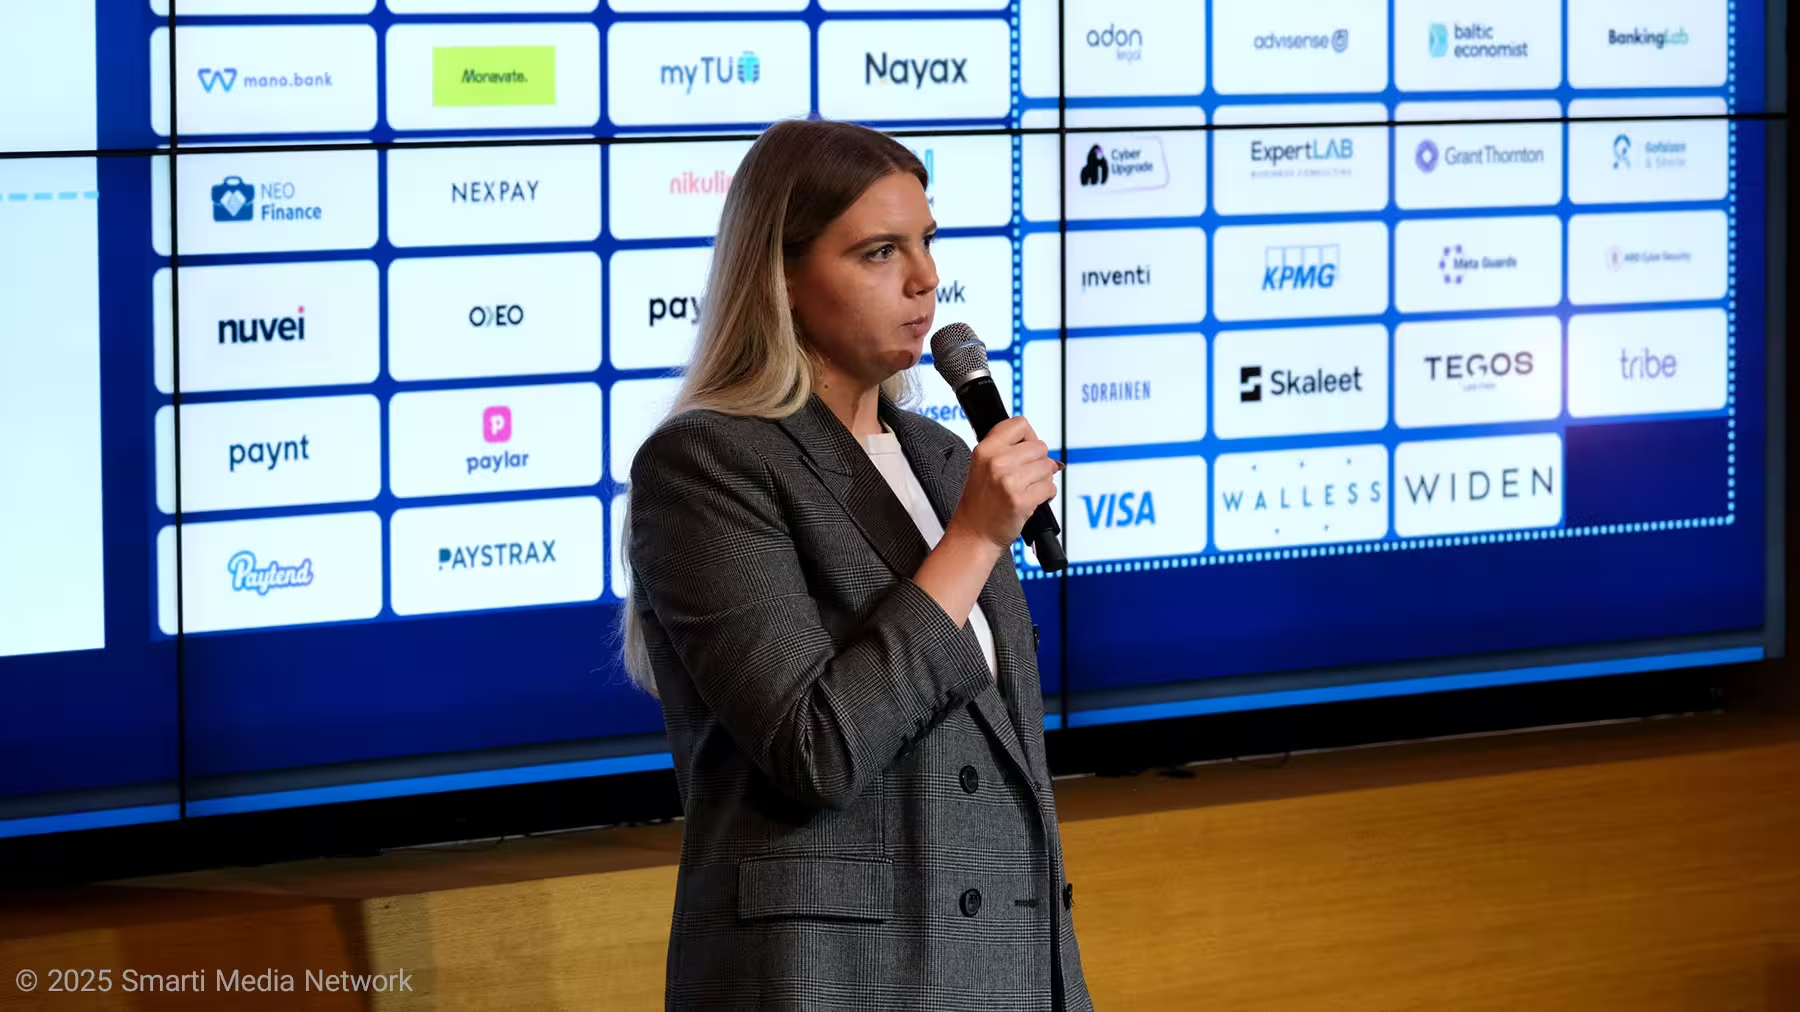
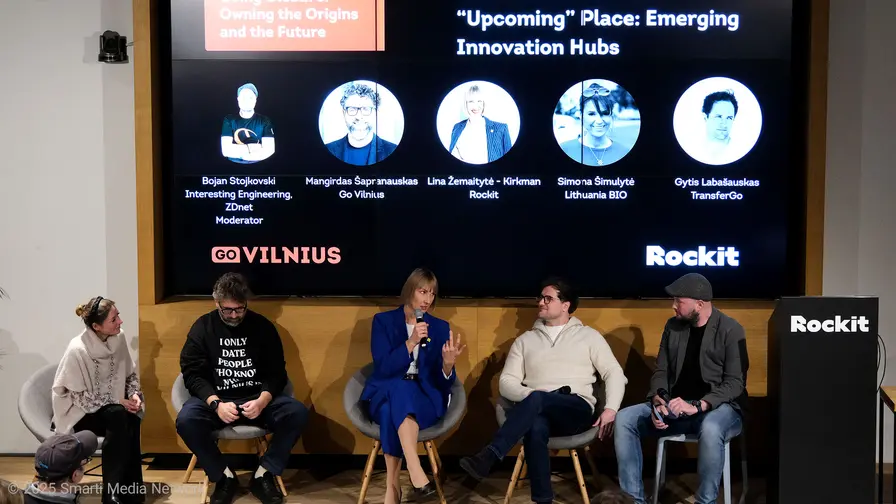
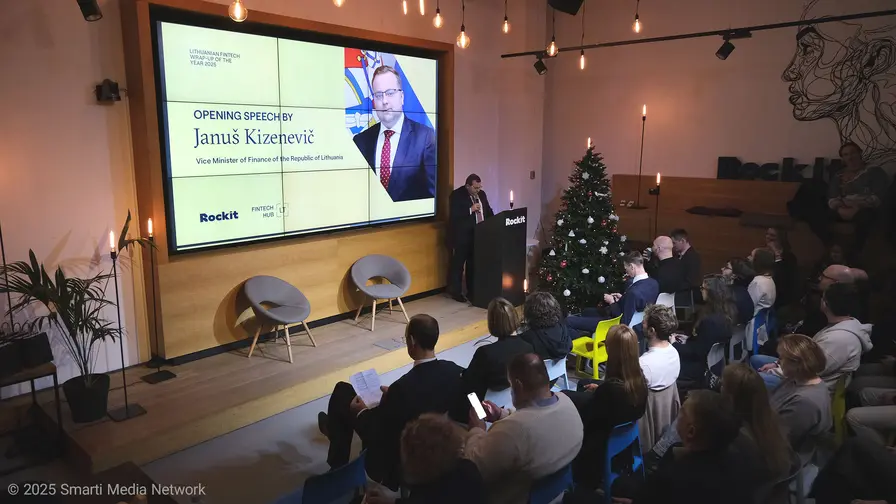
این تکامل محور اصلی «جمعبندی فینتک لیتوانی در سال ۲۰۲۵» بود که امروز در محل ROCKIT توسط گرتا رانونیتė، رئیس Fintech Hub LT ارائه شد. در نشستِ پر از فعالان صنعت، ناظران و نوآوران، رانونیتė کاملترین مجموعه دادههای سال را عرضه کرد و تصویری از بخشی ارائه داد که اکنون به ستونی حیاتی برای اقتصاد ملی تبدیل شده و در عین حال خود را برای تغییرات ساختاری مهم در سال ۲۰۲۶ آماده میکند. این تحلیل شامل آمارهای کلان، روندهای بخش به بخش، و ارزیابی پیامدهای مقرراتی و مالیاتی برای اکوسیستم فینتک بود.
تأثیر کلان: دارایی ۳.۶ میلیارد یورویی
رانونیتė بحث را با پرداختن به پرسش اساسی که اغلب از سوی شکگرایان مطرح میشود آغاز کرد: چگونه میتوان ارزش واقعی شرکتهای فینتک را که از لیتوانی عملیات میکنند اما به بازارهای جهانی خدمات میدهند، اندازهگیری کرد؟ این پرسش اهمیت زیادی برای سیاستگذاران، سرمایهگذاران و تحلیلگران اقتصاد دارد، زیرا مدل کسبوکار بینالمللی فینتک میتواند ارقام سنتی تولید ناخالص داخلی را کمتر گویا کند.
با اشاره به دادههای تازهای از یورواستات (Eurostat)، حکم نهایی روشن بود. «ارزش افزوده» این بخش به اقتصاد لیتوانی در سال ۲۰۲۴ به ۳.۶ میلیارد یورو رسیده است. رانونیتė تاکید کرد: «میتوانیم ببینیم رشد نمایی دقیقاً از زمانی شروع شد که فینتکها به اکوسیستم پیوستند.» او به یک روند دهساله اشاره کرد که با اوجگیری این بخش، صعودی چشمگیر را نشان میدهد؛ نشانهای از تعلق درآمدها، خدمات و ارزشهای افزوده به اقتصاد ملی.
با این حال، اثرات فراتر از ارقام GDP است؛ این تحول بازار کار را نیز به طور بنیادین تغییر داده است. در دهه گذشته تعداد شاغلان در بخشهای مالی و بیمه در لیتوانی با رشدی شگفتآور به میزان ۴۰٪ افزایش یافته است. برای مقایسه، میانگین رشد این بخش در اتحادیه اروپا تنها ۱٪ بوده است. این تفاوت نشان میدهد که لیتوانی توانسته جذب نیروی انسانی در حوزه فینتک را بسیار سریعتر از میانگین اتحادیه اروپا انجام دهد که خود شاخصی از رقابتپذیری نیروی کار و جاذبه سرمایهگذاری است.
«آنچه لیتوانی را متمایز میکند، محلِ اشتغالِ این افراد است»، رانونیتė توضیح داد. «بر خلاف میانگین اتحادیه اروپا که استعدادها معمولاً در شرکتهای بزرگ و سنتی متمرکز میشوند، رشد ما توسط کسبوکارهای کوچک و متوسط فینتک هدایت میشود.» این موضوع اهمیت استراتژیک حمایت از شرکتهای نوپا، تسهیل دسترسی به زیرساختها و ارتقای مهارتهای فنی و مقرراتی را برجسته میکند تا رشد پایدارتر و توزیعشدهتری در اقتصاد ایجاد شود.
واقعیت مالیاتی و «اثر بایننس»
مشارکتهای مالیاتی این بخش رکوردشکن شده است. دادههای Okredo نشان میدهد که تنها در سه فصل اول سال ۲۰۲۵، فینتکها ۲۳۲ میلیون یورو مالیات پرداخت کردهاند — رقمی که نزدیک به کل مشارکت مالیاتی کل سال ۲۰۲۴ است. این افزایش نشاندهنده بلوغ اقتصادی، سودآوری برخی بازیگران و نقش فزاینده فینتکها در تامین درآمدهای عمومی است.
با این وجود، رانونیتė هشدار صریحی درباره تحلیل این اعداد برای آینده صادر کرد. او تاکید کرد که دومین بزرگترین مالیاتدهنده در این بخش همچنان DFINITY (بایننس) است. تکیه بر چند بازیگر بزرگ میتواند آمارها را حساس و ناپایدار کند، چرا که هرگونه تغییر در عملیات یا جابجایی جغرافیایی این شرکتها تأثیر قابلتوجهی روی ارقام خواهد گذاشت.
«خیلی محتمل است که وقتی سال آینده اینجا بایستم، رقم مالیاتی پایینتر باشد»، او صادقانه اعتراف کرد. با پایان دوره گذار مقررات MiCA (بازارهای داراییهای رمزنگاریشده) در همین سال، تغییر در عملیات بازیگران بزرگ کریپتو میتواند آمارهای مالی ۲۰۲۶ را تحتالشعاع قرار دهد. بنابراین تحلیلگران مالی و سیاستگذاران باید در برآوردهای بودجهای خود سناریوهای محتاطانهتری در نظر بگیرند و خاموش شدن احتمالی یا انتقال فعالیتها را در مدلهای خود لحاظ کنند.
بررسی جزئی بخشها
رانونیتė با شکستن اکوسیستم به بخشهای مختلف، نگاهی جزئی و تحلیلی به سلامت هر یک از عمودیها ارائه داد. این تقسیمبندی به درک تفاوتهای رشد، ریسکها و فرصتهای هر زیرشاخه از جمله بانکهای تخصصی، شرکتهای پرداخت، وامدهی P2P و حوزه کریپتو کمک میکند.
1. بانکهای تخصصی: کسب سهم اکنون این بخش شامل هفت بانک تخصصی است و اخیراً مجوز جدیدی به Rato Credit Union اعطا شده است. این نهادها دیگر بازیگران حاشیهای نیستند؛ مجموع داراییهای آنها از ۱.۵ میلیارد یورو فراتر رفته که نشان از رشد چشمگیر ۵۰٪ در مقایسه با سهماهه دوم سال گذشته دارد. رشد بانکهای تخصصی نشاندهنده تقاضای بازار برای خدمات مالی تخصصی و همچنین ظرفیت لیتوانی در اعطای مجوزها و نظارت موثر است.
2. پرداختها و مؤسسات پول الکترونیکی (EMI): حجم بر تعداد مؤسسات پول الکترونیکی و شرکتهای پرداخت در ۱۲ ماه گذشته بالغ بر ۱۶۱ میلیارد یورو تراکنش پردازش کردهاند (افزایش ۲۳٪). رانونیتė به یک تغییر کیفی در ماهیت بازار اشاره کرد: «ما با رشد کیفی روبهرو هستیم. تعداد مجوزها افزایش نمییابد؛ در واقع کاهش هم داشته، اما حجمها و محصولات افزایش یافتهاند.» این افزایش حجم، توجه دولت و نهادهای نظارتی را به مسائلی مثل کلاهبرداری و مقابله با پولشویی (AML) جلب کرده است؛ مسائلی که انجمن به شکل «بسیار معقول» و جدی به آنها میپردازد و نشاندهنده فشار نظارتی بیشتر بر بازیگران حوزه پرداخت است.

3. وامدهی: سبقت از سنت شاید برجستهترین آمار از بخش وامدهی Peer-to-Peer (P2P) بود. این پلتفرمها اکنون بزرگترین پرتفوی وامهای مصرفی غیربانکی در کشور را در اختیار دارند و از وامدهندگان سنتی مصرفی پیشی گرفتهاند. «آنها رشد سریعی نشان میدهند — ۳۲٪ در مقادیر تامین مالی»، رانونیتė گفت، و افزود که کرادفاندینگ نیز با شتاب در حال افزایش است؛ لیتوانی اکنون در میان کشورهای اروپایی از نظر مجوزهای صادرشده در رتبه چهارم قرار دارد. این روندها نشان میدهند که مدلهای نوآورانه تامین مالی جمعی و P2P میتوانند نقش مهمی در گسترش دسترسی به اعتبار و تنوع منابع مالی ایفا کنند.
شکاف اعتماد مصرفکننده
با وجود موفقیت صنعتی، این بخش با مانعی در میان شهروندان معمولی لیتوانی مواجه است. پژوهشی که توسط Fintech Hub LT سفارش شده نشان میدهد در حالی که ۳۶٪ جمعیت از خدمات فینتک استفاده میکنند (اغلب با نامهایی مشخص مانند Revolut سوال را درک میکنند) و ۱۹٪ آماده تجربهاند، بخش بزرگی از جمعیت هنوز مقاوم است. این نشان میدهد که چالش آموزش بازار، اعتمادسازی و ارائه پیشنهادات واضح برای کاربران عادی همچنان پابرجاست.
مانع اصلی؟ وفاداری به بانکهای سنتی. اولین دلیل ذکرشده برای استفادهنکردن از فینتک چنین بود: «به بانکم اعتماد دارم. همه چیز را آنجا دریافت میکنم.» رانونیتė تصدیق کرد: «ما باید کمی بیشتر روی دانش عمومی و بهویژه روی اعتماد کار کنیم.» این نیاز به برنامههای آگاهیرسانی، شفافسازی محصولات مالی دیجیتال، و اقدامات تضمینکننده امنیت دادهها و حفاظت از مشتری دارد تا پذیرش مصرفکننده افزایش یابد.

چشمانداز ۲۰۲۶: ادغام و تطابق
با نگاه به سال ۲۰۲۶، ارائه یک چشمانداز از بازاری که با ادغامها و کار نظارتی فشرده تعریف میشود را ترسیم کرد. بازیگران صنعت باید برای محیطی آماده شوند که در آن مقیاسپذیری، دسترسی به زیرساختها و انطباق با مقررات EU مانند MiCA و بستههای جدید AML اهمیت محوری خواهند داشت.
موج ادغام و تملک (M&A): با تشدید رقابت و ثابتشدن تعداد مجوزها، بازار شاهد افزایش ادغامها و تملکها خواهد بود. این روند میتواند به کنسانترهشدن بازار، بهبود کارایی و تمرکز منابع فنی و نظارتی منجر شود.
دسترسی به زیرساختها: توسعه دسترسی مستقیم به سیستمهای پرداخت برای فینتکهای غیربانکی یکی از تحولات کلیدی است که باید رصد شود؛ این دسترسی میتواند هزینه را کاهش دهد و سرعت ارائه خدمات را افزایش دهد و رقابت را تقویت کند.
خروج تدریجی از کریپتو: پیام برای بخش کریپتو روشن بود: «برنامهریزی برای جمعبندی فعالیتها.» انتظار میرود مجوزهای جدید محدود باشند چون بازار خود را با وزن کامل مقررات اتحادیه اروپا تنظیم میکند، و برخی بازیگران ممکن است عملیات خود را کوچکتر یا به مکانهای دیگر منتقل کنند.
رانونیتė با پیامی مستقیم به بنیانگذاران و مدیران عامل حاضر در سالن درباره تیمهای داخلیشان سخن را پایان داد:
"وقتی به شرکتهایتان برگشتید، فقط تیمهای پشتیبان تخصصی و افسران انطباق را در آغوش بگیرید. آنها سال ۲۰۲۶ بسیار فشردهای در زمینه وظایف انطباق خواهند داشت."
با ورود بستههای جدید AML و افزایش انتظارات نظارتی، دوران «غرب وحشی» به طور قاطع به پایان رسیده و جای خود را به عصری از حرفهایسازی، ادغام و انطباق با ریسکهای بزرگ داده است. برای بقای رقابتی، بازیگران فینتک باید ساختارهای حکمرانی، کنترلهای داخلی، و شفافیت عملیاتی را تقویت کنند تا از فرصتهای رشد بهرهمند شوند و در عین حال ریسکهای نظارتی و مالی را مدیریت نمایند.

نظر بگذارید
نظرات (6)
این نگاه ۲۰۲۶ خیلی جدی است؛ آیا شرکتهای کوچیک هم از این موج سهم خواهند برد یا تنها شرکتهای بزرگ و بزرگتر؟
ادغام و دسترسی به زیرساختها میتونه اوضاع رو بهتر کنه ولی خروج کریپتو از قلم میافتد؟ باید به نظارت هم بیشتر نگاه کرد.
تقسیمبندیها جالبه اما آیا زیرساختها و مهارتهای لازم برای رقابت با اتحادیه اروپا فراهم است؟
بانکها به سمت رشد میرن اما وامدهی P2P واقعاً چطور به مردم عادی میرسه؟ اگر اعتماد پایین بمونه همه چیز زیر سوال میره.
واقعاً به این آمار مالیاتی فکر میکنم. سه فصل اول ۲۰۲۵ چقدر خوب؟ اما اتکا به چند بازیگر بزرگ مثل بایننس ریسکزا نیست؟
این تحول فینتک لیتوانی واقعاً هیجانانگیزه اما آیا واقعاً پایداره؟ ۳.۶ میلیارد ارزش افزوده خوبه، ولی اقتصاد ملی چطور از این رشد بهره میبره و بهبود شغلها تا کی ادامه پیدا میتونه؟