

7 دقیقه
در اجلاس سالانه سرمایهگذاران خارجی ۲۰۲۵، دکتر اوزان اوزِرک، کارآفرین زنجیرهای، نقشهای راه برای حفظ رقابتپذیری در فضای پرتحول فناوری مالی اروپا ارائه داد.
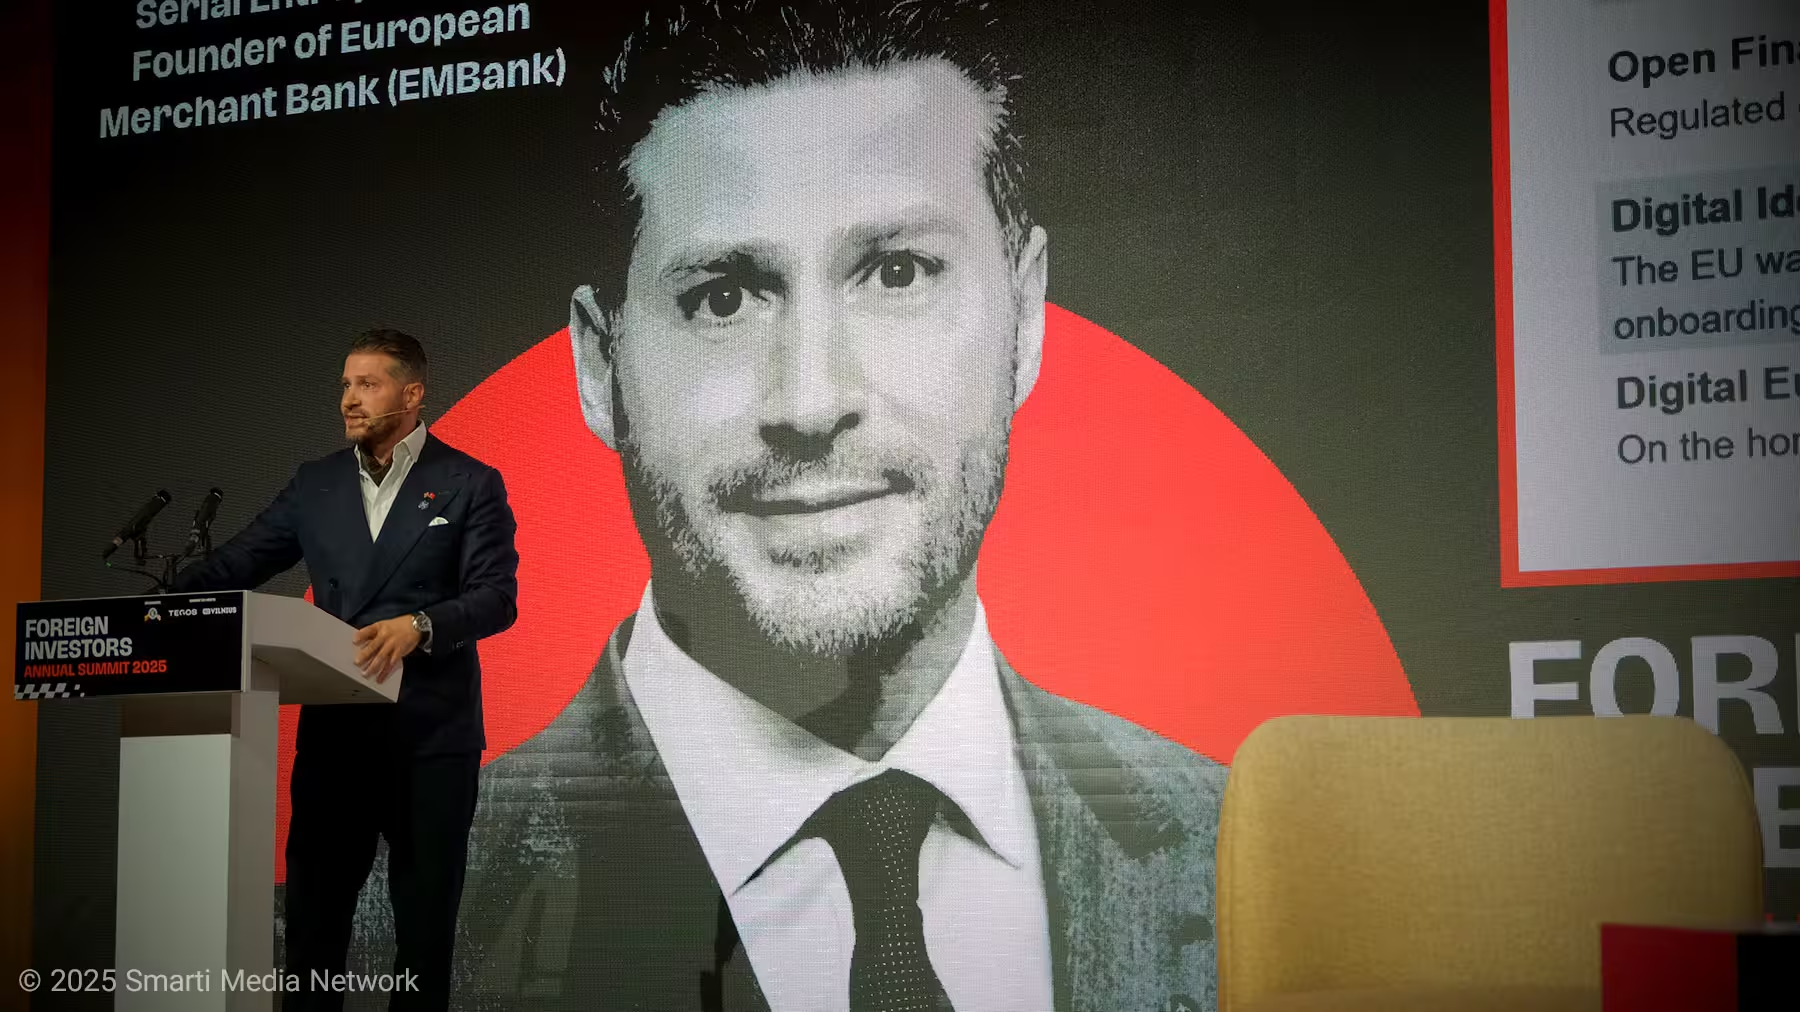
ویلنوس، لیتوانی — در سخنرانی اختتامیه اجلاس سالانه سرمایهگذاران خارجی ۲۰۲۵ که توسط اتاق بازرگانی آمریکا در لیتوانی (AmCham Lithuania) برگزار شد، دکتر اوزان اوزِرک — کارآفرینی نروژی-قبرسی و بنیانگذار چندین مؤسسه مالی جهانی از جمله European Merchant Bank — دیدگاهی روشن درباره آینده فینتک، فایننس باز (open finance) و تحول دیجیتال ارائه کرد.
در سخنانی که دیدگاه جهانی را با پیشنهادهای عملی ترکیب میکرد، اوزِرک از رهبران کسبوکار و سیاستگذاری لیتوانی خواست تا نوآوری را با واقعگرایی تلفیق کنند، در نوآوریهای نظارتی پیشگام بمانند و اکوسیستمهای مالی مبتنی بر اعتماد بسازند تا سرمایهگذاری پایدار را جذب کنند.
چشمانداز جهانی از زبان یک پیشگام فینتک
دکتر اوزِرک که در نروژ، ایالات متحده، اروپا و آسیا زندگی کرده و کسبوکارهایی را در این مناطق بنا نهاده است، سخنان خود را با ستایش از رشد لیتوانی بهعنوان یکی از قدرتهای فینتک در اروپا آغاز کرد. در دهه گذشته، لیتوانی به یکی از پویاترین محیطهای صدور مجوز در اتحادیه اروپا تبدیل شده و شبکه متراکمی از مؤسسات پرداخت (PIs) و مؤسسات پول الکترونیکی (EMIs) را تحت نظارت بانک مرکزی لیتوانی میزبانی میکند. او با اشاره به سرعت رشد و تمرکز استارتاپها و شرکتهای فینتکی گفت این کشور به سرعت جایگاه خود را بهعنوان یک «سندباکس واقعی» برای نوآوری کسب کرده است.
"آنچه لیتوانی در پنج تا ده سال گذشته به دست آورده است شگفتانگیز است،" اوزِرک گفت. "باز کردن زیرساختهای بانک مرکزی برای بازیگران خصوصی ده سال پیش غیرقابلتصور بود — امروز این الگو مورد توجه دیگران قرار گرفته است."
با این حال، او هشدار داد که موفقیت نباید به خونسردی و سکون منجر شود. همانطور که فناوری، مقررات و رقابت جهانی تغییر میکنند، شفافیت و ثبات تبدیل به معیارهای اصلی جذب سرمایه و استعداد خواهند شد؛ دو مولفهای که برای توسعه طولانیمدت حیاتیاند.

گرایشهای کلیدی که بخش مالی را بازتعریف میکنند
سخنرانی اوزِرک حول چهار روند تحولآفرین در حال بازتعریف نظام مالی اروپا و جهان متمرکز بود — و اقداماتی استراتژیک را که کسبوکارهای لیتوانی باید برای حفظ رقابتپذیری در پیش بگیرند، تشریح کرد.
1. پرداختهای آنی و نوسازی SEPA
طرح انتقال اعتبار آنی SEPA (SCT Inst) دارد به هنجار جدید تبدیل میشود و امکان تراکنشهای یورویی در زمان واقعی را در میان کشورهای عضو فراهم میآورد. اوزِرک تأکید کرد که پذیرش پرداختهای آنی یک انتخاب نیست — بلکه ضرورتی رقابتی است که مشتریان انتظاراتی بیدرنگ دارند.
"اگر مشتریان شما میتوانند پول را در عرض ثانیه انتقال دهند، اما سیستم شما ساعتها طول میکشد، شما عملاً از رقابت عقب ماندهاید،" او گفت.
با این حال، او هشدار داد که افزایش سرعت، ریسکها را تشدید میکند. مؤسساتی که مسیرهای پرداخت آنی را پیادهسازی میکنند باید به طور برابر در موارد زیر سرمایهگذاری کنند:
قابلیتهای بازپرداخت آنی
نظارتی پیشرفته روی تراکنشها
کشف تقلب و رعایت مقررات مقابله با پولشویی (AML)
او تأکید کرد که کوتاهی در این موارد میتواند کسبوکارها را در معرض خسارتهای عملیاتی و آسیب به برند قرار دهد و هزینه بازسازی اعتماد را بالا ببرد.
2. از بانکداری باز به فایننس باز
بخش مالی اروپا در حال گذار از بانکداری باز (دسترسی به دادههای حسابهای جاری) به فایننس باز است، جایی که مشتریان میتوانند مجموعهای جامع از دادههای مالیشان — شامل پساندازها، سرمایهگذاریها، بیمهها و سوابق اعتباری — را به اشتراک بگذارند. این انتقال یعنی دیدی یکپارچهتر از مشتری و توانایی عرضه محصولات مالی شخصیسازیشده.
این گسترش امکانپذیر میسازد:
محصولات مالی شخصیسازیشده
داشبوردهای مالی یکپارچه
قیمتگذاری رقابتی و بستهبندی محصولات
اوزِرک اشاره کرد که کسبوکارهایی که فایننس باز را زودتر بپذیرند، جریانهای درآمدی جدید و بینشهای عمیقتری از رفتار مشتریان بهدست خواهند آورد، در حالی که کسانی که بیتوجهی کنند، از میدان رقابت عقب خواهند ماند.
"فایننس باز یک روند زودگذر نیست — این زیرساخت دهه آینده است."
3. هویت دیجیتال و زیرساخت اعتماد
با گسترش تعاملات دیجیتال، سیستمهای هویت دیجیتال (eID) برای وادار کردن فرآیندهای KYC، پذیرش مشتریان و پیشگیری از تقلب اهمیت فزایندهای پیدا میکنند. داشتن راهکاری قابل اتکا برای اثبات هویت بهصورت امن، پایهای برای رشد سریع خدمات دیجیتال است.
کیف هویت دیجیتال اتحادیه اروپا که قرار است در سراسر کشورهای عضو اجرا شود، به مصرفکنندگان اجازه میدهد هویت خود را بهصورت ایمن اثبات کنند و تراکنشها را بهصورت آنلاین مجاز کنند؛ این موضوع میتواند اصطکاک اجرایی را کاهش دهد و تجربه کاربری را بهبود دهد.
اوزِرک از کسبوکارهای لیتوانی خواست تا راهکارهای eID را زود ادغام کنند تا در صنایعی که بار مقرراتی زیادی دارند مانند مالی، گردشگری و تجارت الکترونیک، هزینهها و پیچیدگیهای تطبیق کاهش یابد.
"اصطکاک باعث کاهش تبدیل میشود. با eID میتوانیم سازگاری با مقررات را با سهولت استفاده ترکیب کنیم."
4. بلاکچین، رمزداراییها و مقررات نوظهور
در موضوع بلاکچین و داراییهای دیجیتال، اوزِرک به سردرگمی اولیه نظارتی هم در اتحادیه اروپا و هم در ایالات متحده اشاره کرد، اما از همگرایی سریع در رویکردها خبر داد. تنظیمگریها در حال شکلگیریاند و به سمت پذیرش مسئولانه هدایت میشوند.
چارچوب MiCA (بازارها در داراییهای رمزارزی) در اتحادیه اروپا و طرحهای مشابهی مانند Genius Act در آمریکا راه را برای پذیرش رمزداراییها و خدمات مالی مبتنی بر بلاکچین هموار میکنند؛ این موضوع به بازیگران قانونی کمک میکند تا با ریسکهای عملیاتی و حقوقی بهتر مواجه شوند.
"نادیده گرفتن بلاکچین انتخابی نیست. حتی اگر شما خدمات رمزارزی ارائه ندهید، بلاکچین بر خزانهداری، پرداختها و تسویههای فرامرزی شما تأثیر خواهد گذاشت."
او آیندهای را پیشبینی کرد که در آن شبکههای تسویه آنی در اروپا (SEPA) و ایالات متحده (FedNow) با ریلهای مبتنی بر بلاکچین پیوند میخورند و امکان تراکنشهای بینالمللی تقریباً آنی بین حوزههای یورو و دلار را فراهم میکنند؛ تحولاتی که میتواند ساختار نقدینگی و مدیریت ریسک شرکتها را متحول سازد.

هوش مصنوعی: وعدهها و دیدگاه واقعگرا
در بازگشت به موضوع هوش مصنوعی، اوزِرک بر عملگرایی و اجتناب از اغراق تأکید کرد:
"هوش مصنوعی امروز عمدتاً تجمیع پیشرفته دادهها و شناسایی الگوهاست. قدرتمند است، اما همهچیزدان نیست."
او هشدار داد که پذیرش هوش مصنوعی باید با مسئولیتپذیری، حاکمیت داده و نظارت اخلاقی همراه باشد. کشورهایی مانند چین و آمریکا سرمایهگذاریهای سنگینی در زیرساختهای AI انجام میدهند و اروپا باید تعادل خاص خود را میان نوآوری و معیارهای حفظ حریم خصوصی مانند GDPR پیدا کند. در عمل، این به معنی ایجاد چارچوبهایی است که هم نوآوری را تسهیل کند و هم از حقوق شهروندان محافظت نماید.
"ما نباید از هوش مصنوعی هراس داشته باشیم — اما باید برای آن آماده شویم. سازگاری یعنی بقا."
مزیت منحصربهفرد لیتوانی — در صورتی که مسیر خود را حفظ کند
اوزِرک از مدل پیشگامانه بانک لیتوانی ستایش کرد که به مؤسسات دارای مجوز اجازه دسترسی به زیرساختهای بانک مرکزی را میدهد — امتیازی که در بسیاری از نقاط اروپا نادر است. این گشودگی نظارتی، لیتوانی را به یک آزمایشگاه عملی برای نوآوری فینتک و مقصدی جذاب برای استارتاپهای خارجی که به دنبال دسترسی به بازار اتحادیه اروپا هستند تبدیل کرده است.
با این وجود، او تأکید کرد که شفافیت و ثبات در قوانین باید حفظ شود. تغییرات سیاسی یا عدم قطعیت در سیاستگذاری میتواند اعتماد سرمایهگذاران را تضعیف کند و استعدادها را به بازارهای رقابتیتر سوق دهد؛ پدیدهای که میتواند منافع بلندمدت کشور را به خطر بیندازد.
"سرمایه و نیروی انسانی قابل جابهجاییاند. سیاستهایی که لیتوانی را به یک مرکز فینتک تبدیل کردند باید حفظ شوند."

نکات کلیدی برای کسبوکارها
پرداختهای آنی را بپذیرید — اما سرعت را با امنیت و مکانیزمهای بازپرداخت همتراز کنید.
برای فایننس باز آماده شوید — اجزای پسانداز، سرمایهگذاری و بیمه را یکپارچه کنید.
از هویت دیجیتال (eID) بهره ببرید — فرآیندهای KYC را ساده کرده و هزینههای پذیرش مشتری را کاهش دهید.
بلاکچین را درک کنید — حتی اگر در حوزه رمزارز فعال نیستید، ریلهای آن برای شما مهم خواهند بود.
سواد هوش مصنوعی را بسازید — بر کاربردهای عملی و رعایت مقررات تمرکز کنید.
با ناظران در تعامل باشید — گفتگویی پیوسته برای شکلدهی به سیاستهای واقعی و کاربردی حفظ کنید.
کلام پایانی: نوآوری همراه با واقعگرایی
دکتر اوزِرک سخنان خود را با دعوت به «نوآوری هوشیار» به پایان رساند — پذیرفتن فناوریهای جدید نه بهعنوان چاره همهچیز، بلکه بهعنوان ابزارهایی که نیازمند انضباط و استراتژی هستند.
"نوآوری بدون مسئولیت، هرجومرج است. اما نوآوری هدفمند — این همان راهی است که اعتماد میسازد، سرمایه جذب میکند و مقیاس جهانی میآفریند."
او از کسبوکارها دعوت کرد تا با European Merchant Bank همکاری کنند؛ بانکی که در سراسر اروپا فعالیت میکند و خدمات بانکی، پرداختی و مشاورهای را به شرکتهایی که در چشمانداز فینتک در حال تحول حرکت میکنند، ارائه میدهد. او همچنین اشاره کرد که مشارکت میان بنگاهها، نهادهای نظارتی و سرمایهگذاران، کلید ایجاد اکوسیستم پایدار و مقیاسپذیر است.
نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.