

10 دقیقه
در وضعیت ایدهآل، نجات سیاره نباید مستلزم قربانی کردن سود باشد. اما طی دههها، بخش مالی بر پایه یک فرض دوگانه عمل کرده است: یا پول درمیآوری، یا کار خوب انجام میدهی. به ما گفته میشد که این دو به ندرت بدون یارانه یکی از طرفین با هم جمع میشوند.
در Lithuanian Fintech Wrap-up of the year 2025 که در ROCKIT برگزار شد، این دوگانگی از هم گسسته شد.
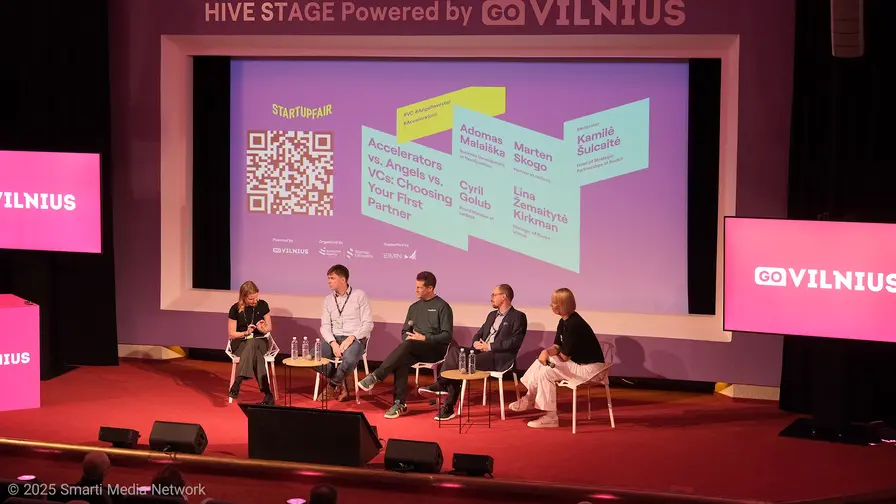
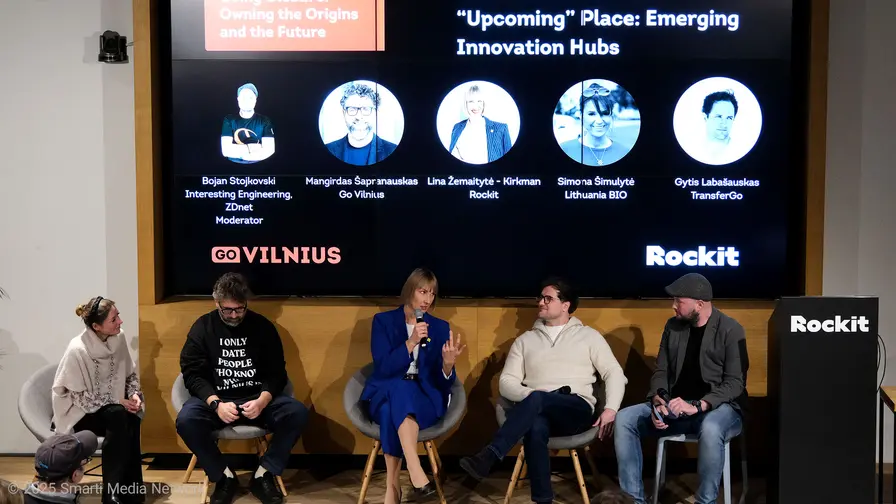
در پنلی با عنوان "Fintech for Good - Financing a More Sustainable Future," به میزبانی همکار فوربس و استراتژیست پایداری Felicia Jackson، دو تن از برجستهترین رهبران بخش در لیتوانی—Aušrinė Armonaitė از InRento و Laimonas Noreika از InSoil—روی صحنه آمدند تا بگویند پایداری دیگر پروژهای خیریه نیست، بلکه در واقع یک مدل کسبوکار برتر است.
گفتوگو بهسرعت از بحثهای فلسفی به سوی جنبههای بسیار عملی حرکت کرد. این مکالمه درباره اهداف مبهم "سبز" یا بروشورهای مسئولیت اجتماعی شرکتها نبود؛ بلکه نگاهی جدی و واقعبینانه بود به اینکه چگونه بازطراحی جریانهای مالی میتواند خاک را بازسازی کند، محلات شهری فرسوده را احیا کند و به سرمایهگذاران خرد که ممکن است تنها ۵۰۰ یورو داشته باشند، بازده دو رقمی بدهد.
پیشفرض: پایداری بهعنوان یک الزام کسبوکار
Felicia Jackson جلسه را با تکمیل اظهارات پیشین بانک لیتوانی درباره "بلوغ" اکوسیستم آغاز کرد. او گفت: «یکی از نکات درباره فینتک برای خوب این است که میتوان گفت هر مدل کسبوکاری به نوعی باید پایدار باشد. اما این یعنی چه؟ صرفاً یک شعار است؟»

پسزمینۀ این گفتگو حیاتی است. در سال ۲۰۲۵، اروپا با اجرای «پیمان سبز» دستوپنجه نرم میکند که صنایع را مجبور به کاهش کربن میکند. بخش مالی که اغلب بهعنوان مقصر بحران اقلیمی شناخته میشد، اکنون بهعنوان موتورِ گذار معرفی میشود. اما همانطور که جکسون اشاره کرد: «ما آغاز گذار انرژی را دیدهایم، اما دو بخش که بیشترین مشکل را دارند، املاک و کشاورزی هستند.»
این دو صنعت سنگین—مسئول بخش عظیمی از انتشار گازهای گلخانهای جهانی—بهسرعت تغییر نمیکنند. آنها سرمایهبر، محتاط در برابر ریسک و وابسته به واقعیتهای فیزیکیاند. در اینجا فینتک وارد میشود؛ نه صرفاً بهعنوان برهمزننده نرمافزاری، بلکه بهعنوان توانمندساز تحول فیزیکی.
Part I: The Real Estate Revolution (InRento)
Aušrinė Armonaitė که نمایندۀ InRento بود، دیدگاهی منحصربهفرد به میز آورد. او که سیاستمدار سابق و اکنون متخصص روابط سرمایهگذاران است، شکاف بین اهداف سیاست عمومی و واقعیتهای بازار خصوصی را پر میکند.
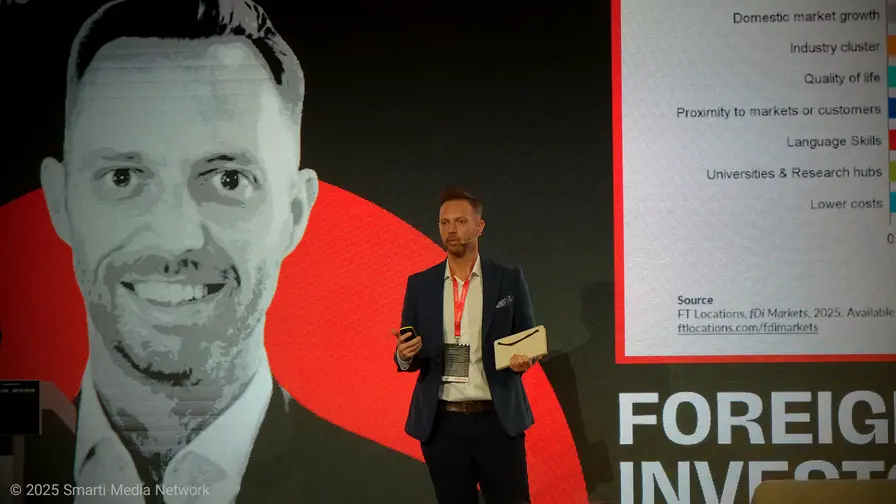

InRento در بخشی مشخص از بازار کراودفاندینگ فعال است: Buy-to-Let.
اقتصادِ «تبدیل»
«ما روی تبدیل و مرمت تمرکز داریم،» آرمونایتė توضیح داد. «ساختمانهای قدیمی، استفادهنشده یا کارخانهها—همه به زندگی جدید بازگردانده میشوند.»
این تمرکز بر بازسازی بهجای ساختوساز جدید، اساس استراتژی پایداری آنهاست. صنعت ساختوساز بمبی کربنی است؛ تولید بتن و فولاد برای ساختمانهای جدید بسیار انرژیبر است.
اما اینجاست که مدل "فینتک برای خوب" از فیلانتروپی فاصله میگیرد. InRento این مرمتها را صرفاً بهخاطر خوب بودن برای کره زمین تأمین مالی نمیکند؛ آنها این کار را به این دلیل انجام میدهند که محاسبات اقتصادی بهتر از آب درمیآید.

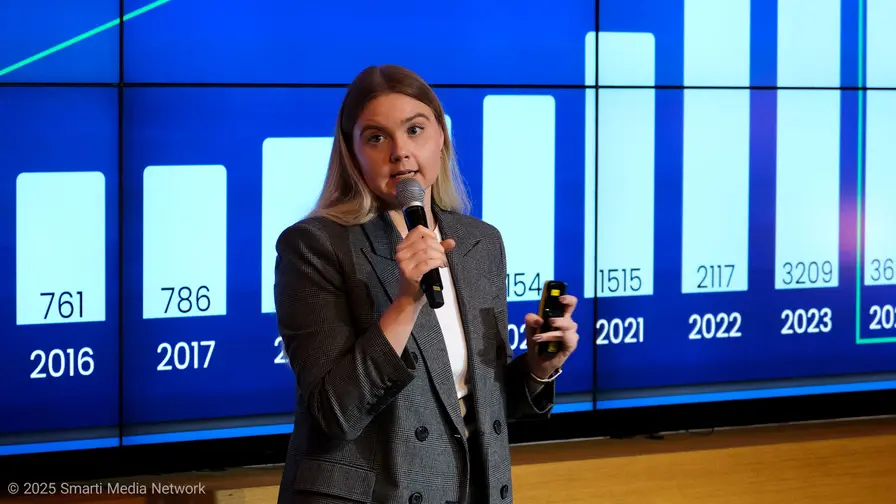
«مشاهده کردهایم که پروژههای تبدیل و مرمت در پرتفوی ما حدود ۱۲٪ یا حتی بیشتر بازده دارند، در مقایسه با ۹٪ برای buy-to-let سنتی،» آرمونایتė فاش کرد.
این آمار روایت سنتی را وارونه میکند. معمولاً انتظار میرود سرمایهگذاریهای "سبز" حامل یک "گرینیوم" باشند—یعنی بازده کمتر که سرمایهگذاران بهخاطر اثرگذاری قبول میکنند.
دموکراتیزه کردن جنگل بتن
آرمونایتė به جنبه اجتماعی پایداری—بهویژه نابرابری در تولید ثروت—نیز پرداخت. تاریخچه سرمایهگذاری در املاک معمولاً زمین بازی ثروتمندان بوده است. «برای دههها عموم مردم فکر میکردند سرمایهگذاری فقط در دستِ کسانی است که سرمایه دارند،» او گفت.

InRento مانع ورود را تا تنها ۵۰۰ یورو پایین آورده است.
با اجازه دادن به یک ۲۲ ساله در ویلنیوس برای مالک شدن سهمی جزئی از یک لوفت کارخانهای مرمتشده، فینتک قدرت خلق ثروت در داراییهای ملکی را بازتوزیع میکند. این ابزار کاربر را از مستاجر منفعل به ذینفع فعال در توسعه شهر تبدیل میکند.
Part II: The Agricultural Transition (InSoil)
اگر املاک سخت به کمکربن شدن است، کشاورزی میدان مین است. کشاورزان با حاشیه سود بسیار کم کار میکنند، با آبوهوای غیرقابلپیشبینی روبهرو هستند و تحت فشار عظیمی برای تولید غذای ارزان قرار دارند در حالی که همزمان به خاطر فرسایش خاک و آلودگی نیتروژن مورد انتقاد هستند.
در این صحنه Laimonas Noreika و InSoil وارد میشوند.
Noreika، کارآفرین باتجربه در زمینه مالی، نسبت به کاربرد اصطلاحات «سبز» در صنعت صریح و رک بود. او با خندههای حضار گفت: «من خودم از واژه پایداری خسته شدهام. چه کسی میخواهد پایداری بخرد؟ هیچکس. اما چه کسی میخواهد غذای سالمتر بخرد؟ چه کسی میخواهد هزینههای کمتر بپردازد؟»

اصل «قابلاندازهگیری یا تقلبی»
مدل کسبوکار InSoil حول تأمین مالی گذار ساخته شده است. آنها سرمایهای بسیار ارزان (اغلب با نرخ بهره ۰٪) در اختیار کشاورزانی میگذارند که حاضرند از روشهای کشاورزی صنعتی به کشاورزی احیاکننده منتقل شوند.
کشاورزی احیاکننده سلامت خاک را بهبود میبخشد و کربن را بهجای آزادسازی، به خاک بازمیگرداند.
«یا قابلاندازهگیری است، یا تقلبی است،» Noreika این را اصل مرکزی خود اعلام کرد.
InSoil به دادههای خوداظهاری کشاورزان اعتماد نمیکند. آنها از علم استفاده میکنند. Noreika توضیح داد: «ما عملاً وارد مزرعه میشویم، یک میل در زمین فرو میکنیم، ماده آلی را نمونهبرداری میکنیم و به آزمایشگاه میفرستیم.» آنها پیشزمینهای از کربن آلی خاک قبل از تأمین مالی برقرار میکنند.

فروش محصول جانبی
قاطعترین استدلال Noreika این بود که پایداری باید بهعنوان یک محصول جانبی دیده شود، نه محصول اصلی. «اگر بخواهیم کشاورزان را سریعتر به سمت احیا سوق دهیم، باید مزایا را بفروشیم،» او استدلال کرد.
پیام فروش به کشاورز این نیست که «کره زمین را نجات بده.» بلکه این است: «کشاورز عزیز، لازم نیست زیاد کار کنی، کود کمتری مصرف میکنی (هزینهها کمتر میشود)، و محصولت همان خواهد بود.» نتیجه این منطق مالی خاک سالمتر و جذب کربن است (بخش پایداری).
«پول باید حرف بزند. تنها در آن صورت است که منطقی میشود،» Noreika تأکید کرد. «پایداری کلمهای خوب برای توضیح فاینانس برای خوب است، اما مکانیزم باید سودده باشد.»
Part III: The "Cowboys" and the Regulators
موضوعی که بطور مکرر در طول رویداد Lithuanian Fintech Wrap-up مطرح شد نقش مقررات بود. در جلسه قبلی، ناظم از کمبود بلوغ در کریپتو گله کرده بود. در این پنل، کارآفرینان مقررات را بهعنوان یک مزیت رقابتی پذیرفتند.
وقتی مجری Felicia Jackson درباره ایجاد اعتماد در مقیاس پرسید، Noreika نظر جنجالی برای یک بنیانگذار فناوری ارائه داد: «من طرفدار بزرگ مقررات هستم.»

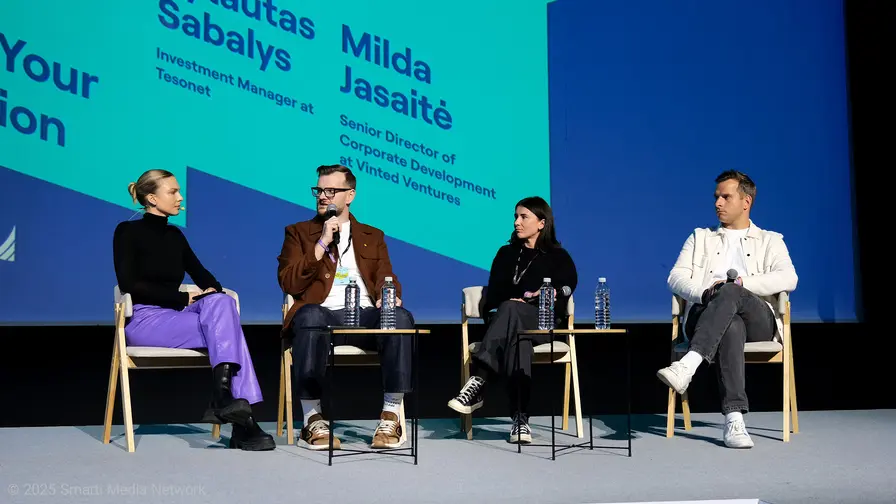
استدلال او راهبردی بود. «مقررات 'کابویها' را از بازار حذف میکند،» او گفت. در دنیای نوپای اعتبارات کربن و تأمین مالی احیاکننده، کلاهبرداری واقعی است. با فعالیت بهعنوان یک نهاد تنظیمشده، InSoil به سرمایه نهادی دسترسی پیدا میکند که استارتاپهای غیرقانونی فقط میتوانند رؤیای آن را داشته باشند. Noreika افزود: «اگر ما نهاد تنظیمشده نبودیم، کار با سازمانهایی مانند EIF (صندوق سرمایهگذاری اروپا) یا EIB (بانک سرمایهگذاری اروپا) برایمان بسیار سختتر میشد.» «احسنت به دولت ما برای کار بسیار خوب در تعیین استانداردها.»
آرمونایتė این احساس را تکرار کرد و بر اهمیت سابقه پاک تأکید کرد. او گفت: «ما ۷۰ میلیون یورو پروژه را با صفر نکول تأمین مالی کردهایم.» برای یک پلتفرم همتابههمتا (P2P)، نرخ نکول ۰٪ در چنین حجمی عملاً بیسابقه است. این نشاندهنده مدل ارزیابی ریسک سختگیرانهای است که امنیت سرمایه سرمایهگذار را بر سرعت رشد اولویت میدهد.
آرمونایتė همچنین مشابهتی جالب بین زندگی گذشته سیاسی و زندگی کنونی تجاری خود کشید. او تأمل کرد: «در سیاست بازی صفر-جمع است. شما درباره رقیب بد میگویید و نفع میبرید. در دنیای کسبوکار، به نفع شماست که رقبایتان هم موفق باشند. اگر آنها داستانهای بد داشته باشند، به کل بخش آسیب میزند.»
Part IV: Is "Fintech" Dead?
در پایان بحث، Felicia Jackson یک پرسش وجودی مطرح کرد: آیا فینتک هنوز یک برهمزننده است، یا فقط به یک وضعیت طبیعی جدید تبدیل شده است؟
اجماع روشن بود: مرحلۀ "برهمزدن" به پایان رسیده است. اکنون وارد مرحلۀ یکپارچهسازی شدهایم.
«قبلاً برهمزننده بود،» آرمونایتė موافقت کرد. «اکنون بخشی از مالی سنتی است. ما دیگر رقیب نیستیم؛ شریک هستیم.»
Noreika یک قدم جلوتر رفت و تعریف بانکی را برای توضیح دورنمای نقش فینتک باز کرد. او تحلیل کرد: «اگر ببینید بانکها چه میکنند، سه عملکرد اصلی دارند: قرض گرفتن و قرض دادن پول، انجام پرداختها، و سرمایهگذاری به نمایندگی از مشتری. کاری که فینتکها انجام میدهند تخصصیشدن است. آنها یک عملکرد را انتخاب میکنند، روی آن تمرکز میکنند و برای آن عمودیِ مشخص رقابت ایجاد میکنند.»
از این منظر، InRento جای بانک را نگرفته است؛ بلکه عمودیِ سرمایهگذاری و وامدهی برای املاک را بهینه کرده است. InSoil جای بانک کشاورزی را نگرفته؛ بلکه عمودیِ وامدهی و راستیآزمایی برای کشاورزی را بهینه کرده است.
The Education of the Market
با خاتمه پنل، چالش کلی برای سال ۲۰۲۶ روشن شد. مشکل فناوری نیست—پلتفرمها کار میکنند، حسگرهای خاک کار میکنند، اندازهگیری کربن کار میکند. مشکل سرمایه هم نیست—پول زیادی بهدنبال بازده است.
چالش آموزش است.
«ما باید کمی بیشتر روی دانش جامعه و البته روی اعتماد کار کنیم،» آرمونایتė جمعبندی کرد.
برای InSoil، این به معنی آموزش کشاورزان است که تغییر عادتهای صدساله آنها باعث ورشکستگیشان نمیشود. برای InRento، به معنی این است که به سرمایهگذاران خرد نشان دهند ۵۰۰ یوروی آنها میتواند در یک پروژه مرمت بیشتر نفع برساند (و سود بیشتری بدهد) تا یک حساب پسانداز.
Lithuanian Fintech Wrap-up of the year 2025 یک چیز را کاملاً روشن کرد: عصرِ "فینتک برای خودِ فینتک" به پایان رسیده است. نسل بعدی یونیکورنهایی که از بالتیک بیرون میآیند فقط پول را سریعتر از نقطه A به نقطه B منتقل نخواهند کرد؛ آنها از مالیه برای بازسازی فیزیکی شهرها و احیای خاک استفاده خواهند کرد.
همانطور که Laimonas Noreika بهتر از همه گفت: «فناِنس خون هر اکوسیستم است. اگر بخواهیم هر تغییری ایجاد کنیم، چه پایدار باشد چه کسبوکاری، از آنجا شروع میکنیم.»

Deep Dive: The Data Behind the Claims
برای درک بهتر استدلالهای مطرحشده توسط InRento و InSoil، نقاط داده کلیدی که در پنل مطرح شد را تفکیک کردیم:
اقتصاد "سبز" InRento:
بهرهوری هزینه: مرمت ۲۰–۳۰٪ ارزانتر از ساخت جدید است.
کاهش کربن: مرمت سازههای موجود تا ۵۰٪ از ردپای کربنی نسبت به ساخت جدید میکاهد.
بازده سرمایهگذار: پروژههای مرمت بهطور میانگین حدود ~۱۲٪ بازده دارند در مقابل ۹٪ برای buy-to-let استاندارد.
سابقه عملکرد: ۷۰ میلیون یورو تأمین مالی شده، ۰ نکول.
شاخصهای "احیایی" InSoil:
روششناسی: نمونهبرداری فیزیکی خاک (تحلیل آزمایشگاهی ماده آلی).
زمانبندی: دورههای پایش ۳ ساله (پیشزمینه در مقابل نتیجه).
مشوق کشاورز: کاهش هزینههای ورودی (کود/سوخت) + همان بازده = سود بیشتر.
ابزار مالی: «تأمین مالی گذار» با نرخ بهره ۰٪ یا کم.

 |  |  |

نظر بگذارید
نظرات (8)
مقررات خوبه اما آیا استانداردها واقعا جلوگیری میکنن از تقلب؟ اعتماد جامعه رو چطور حفظ میتونن؟
فینتک دیگه واقعا برهمزننده نیست؟ به نظر میرسه داره تبدیل میشه به بخشِ روتین بازار. معرکه.
این دید که پایداری یعنی سود بده جذابه، اما واقعاً آیا منابع و زیرساخت لازم برای اندازهگیری پایدار وجود داره؟
درسته که بازده بالا جذابه، اما ۷۰ میلیون پروژه با نکول صفر؟ چرا شرکتهای مشابه دیگه نتونستن؟ همونجا باید سوال کرد.
من کارم با شرکتهای محلی است، چنین مدلهایی ممکنه به نوآوری بده اما نیاز دارم ببینم که چگونه دادههای خاک منتشر میشن و اعتماد کشاورز چطور جلب میشه.
این ۰٪ بهره برای کشاورز یعنی چه؟ آیا بانکها هم ریسکها رو میپذیرن؟ باید روشن بشه که پایداری واقعا پایدار هست یا فقط شعار.
عجب اکوسیستم فینتک برای خوب، سود هم داره هم اثرات اجتماعی. اگر مرمت ساختمان واقعا ۲۰–۳۰٪ ارزانتر باشه و ۱۲٪ بازده بده، پس چرا الان نه؟
این که فینتک برای خوب واقعاً میتونه دنیا رو جلو ببره جالبه اما واقعاً測 اعتبارها چطور؟ ۵۰۰ یورو برای ورود خوبه، اما ریسک بازگشت پول چطور پوشش داده میشه؟