

12 دقیقه
اگر امروز وارد هر فضای همکاری مشترک (co-working) در شورِدیتچ، کرویزبرگ یا نائوجامیستیس شوید، تغییر محسوس در فضا را احساس میکنید. برای پانزده سال، سکوت این اتاقها تنها با صدای خشمگین تایپ کد شکسته میشد. رؤیا دیجیتال بود: ساختن یک پلتفرم، بازار یا ابزار SaaS که در ابر زندگی کند، بهطور نامحدود مقیاسپذیر باشد و هیچ تعامل فیزیکی با دنیای واقعی نیاز نداشته باشد. اما اکنون آن چشمانداز در حال تغییر است و بحث «سختافزار» و «دیپتک» (فناوری عمیق) جای خود را در مرکز توجه سرمایهگذاران و بنیانگذاران باز کرده است.
منطق زمانی ساده و جذاب بود: منتقلکردن بیتها ارزان است، جابهجایی اتمها گران. چرا باید با کانتینرهای حملونقل، گمرک و عیوب کارخانهای دستوپنجه نرم کرد وقتی میتوانی یک آپدیت را به AWS فشار دهی؟ اما این منطق اکنون زیر سوال رفته است و سرمایهگذاران به دنبال مزیتهای بلندمدت هستند؛ مزایایی که از لمس دنیای فیزیکی ناشی میشود.
با غروب سال 2025، آن منطق فروپاشیده است. عصر «اپاستور» — دوره طلایی نرمافزار صرف — عملاً به پایان رسیده و جریان سرمایه به سمت راهحلهای فیزیکی و فناوریهای پیشرفته بازگشته است.
ما وارد سال 2026 میشویم؛ سالی که مشخصکننده برندهها نخواهد بود صرفاً کسانی که بهترین کد را مینویسند، بلکه کسانی که بهترین ماشین را میسازند. ما شاهد بازگشت قدرت اتمها هستیم؛ الگویی که میتوان آن را «Revenge of Atoms» نامید و نشاندهنده اولویتیافتن سختافزار، تولید صنعتی و دیپتک است.
در این گزارش جامع، Smarti Live بررسی میکند که چرا سرمایهٔ هوشمند در اروپا ناگهان از SaaS به سمت DeepTech چرخیده است، چرا عبارت «سختافزار سخت است» اکنون یک مزیت رقابتی به حساب میآید و چگونه میراث صنعتی بالتیك و اروپای مرکزی و شرقی (CEE) این منطقه را برای دهه پیشرو در موقعیت برتری قرار داده است. این گزارش همچنین به ابعاد سرمایهگذاری، زنجیره تأمین، سیاستهای استراتژیک و نمونههای صنعتی میپردازد تا تصویر کاملتری از انقلاب صنعت فیزیکی ارائه دهد.
Part I: The Great Commoditization of Code
برای فهم اینکه چرا سختافزار دوباره برگشته، باید ابتدا بدانیم نرمافزار چه زمانی و چرا تاج خود را از دست داد. یک دهه سرمایهگذاری بزرگ روی نرمافزار باعث شد بسیاری از مشکلات فیزیکی و زیرساختی نادیده گرفته شوند؛ در عوض، بودجه به سمت مسائل دیجیتال نسبتا کماهمیت رفت و بازار اشباع شد.
برای یک دهه، سرمایهگذاران مخاطرهآمیز (VCها) بر اساس یک قاعده ساده عمل میکردند: نرمافزار حاشیه سود ناخالص 90٪ دارد؛ سختافزار حدود 30٪. پس سرمایهگذاری در نرمافزار منطقی به نظر میرسید. این رویکرد باعث هجوم سرمایه به مسائلی شد که در بلندمدت ارزش بنیادی و مقاوم ایجاد نمیکردند. بهعنوان مثال، ما تغییردر اقلیم را حل نکردیم؛ بهجای آن «تحویل خواروبار در 15 دقیقه» ساختیم. شبکه انرژی را بازطراحی نکردیم؛ یک ابزار مدیریت پروژه B2B دیگر ایجاد کردیم.
The AI Deflationary Event
سپس هوش مصنوعی مولد پدیدار شد. تا سالهای 2024 و 2025، مدلهایی مانند GPT-5 و Gemini Ultra به سطحی از بلوغ رسیدند که قادر به تولید کد سطح تولید بودند. این تحول یک رویداد کاهش قیمتی برای نرمافزار بود و مفهوم «مزیت نرمافزاری» را دگرگون کرد.
کاهش مانع ورود: در 2015، ساخت یک پلتفرم SaaS پیچیده نیاز به تیمی از 20 مهندس و حدود 2 میلیون دلار سرمایه داشت. در 2026، یک بنیانگذار با یک همراه هوش مصنوعی میتواند همان پلتفرم را در عرض یک ماه با هزینهای در حدود 5,000 دلار بسازد. این تغییر ساختار هزینهها و مدلهای کسبوکار را به شدت تحت تأثیر قرار میدهد.
تبخیر خندق رقابتی: در کسبوکار، «خندق» یا moat دفاعی شما در برابر رقباست. اگر کد تنها خندق شما باشد و هوش مصنوعی بتواند کد شما را در لحظه بازتولید کند، دیگر خندقی وجود ندارد. این امر نیاز به داراییهای سخت، پتنتها، شبکه داده اختصاصی و زیرساخت فیزیکی را برجسته میکند.
امروزه شاهد موجی از «استارتاپهای روکشی» (Wrapper Startups) هستیم — شرکتهایی که صرفاً رابطهای نازکی روی مدلهای هوش مصنوعیاند — که بازار آنها به سرعت کوچک میشود. هنگامی که عرضه نرمافزار بیپایان میشود، قیمت به سمت صفر میل میکند. روزهایی که برای یک اپ SaaS ساده چندین برابر نرخ ارزشگذاری میگرفتند، گذشته است. این پدیده موجب تمرکز سرمایه بر روی داراییهای فیزیکی و فناوریهای دارای اصالت شده است.
Part II: Why "Hardware is Hard" is the New Gold
برای سالها، VCها عبارت «Hardware is Hard» را بهعنوان بهانهای برای رد ایدههای سختافزاری به کار میبردند؛ عبارتی که به معنی شدت سرمایهگذاری، ریسک زنجیره تأمین و چرخههای طولانی تکرار بود: «پیشنمایش طرح را نشان نده». اما در 2026 روایت کاملاً تغییر کرده است.
سختافزار سخت است — و همین سختی، ارزشمند است. در دنیایی که محصولات دیجیتال در عرض ثانیه کپی میشوند، پیچیدگی فیزیکی تبدیل به یک خندق دفاعی نهایی میشود که قابلیت تقلید سریع را از بین میبرد.
نمیتوان از یک مدل زبانی خواست که یک چیپ لیزری فوتونیک مالکیتی را بهصورت سهبعدی چاپ کند یا یک پهپاد بلندبرد خودران با قابلیتهای ضد اخلال بسازد. ساخت بیوراکتورهایی که جلبک را به سوخت تبدیل کنند یا تولید انبوه ابرخازنهای پیشرفته نیازمند علوم فیزیک، خطوط تولید تخصصی، و مهندسی مواد است. اینها الزاماً به کارخانه، تجهیزات سرمایهای و فرایندهای پیچیده R&D وابستهاند.
چون این سیستمها ساختاراً سختترند، کپی کردن و مقیاسدهی سریع آنها تقریباً غیرممکن است؛ در نتیجه برای سرمایهگذاران با دید بلندمدت ارزشمند میشوند و بهعنوان «خندق فیزیکی» عمل میکنند.
The Return of "Capex" (Capital Expenditure)
سرمایهگذاران به این نتیجه رسیدهاند که شرکتهایی که ارزش پایدار دارند، آنهایی هستند که با دنیای فیزیکی مواجهاند. نگاهی به بزرگترین موفقیتهای اواخر 2025 در اروپا بیندازید:
Northvolt (سوئد/آلمان): تولید باتریهای پیشرفته و زنجیرهٔ تأمین باتریهای برقی.
Isar Aerospace (آلمان): توسعه راکتهای مدرن و خدمات پرتاب ماهوارهای.
Skeleton Technologies (استونی): توسعه ابرخازنها و ذخیرهسازی انرژی با چگالی بالا.
Brolis (لیتوانی): نیمههادیها و فناوریهای مرتبط با دفاع و امنیت.
هیچیک از این نمونهها «اپ» نیستند. آنها در حال تبدیلشدن به غولهای صنعتی هستند که نیاز به سرمایهگذاریهای اولیه عظیم (Capex) دارند؛ اما پس از ورود به مدار تولید، میتوانند برای دههها بازار را در اختیار بگیرند و درآمدهای مقاوم و بلندمدت ایجاد کنند. این مدل کسبوکار، نیاز به دانش فنی عمیق، پتنت، ارتباطات صنعتی و همکاریهای زنجیره ارزش دارد.
Part III: The Geopolitical Catalyst – "Strategic Autonomy"
نمیتوان دربارهٔ گرایش به سختافزار صحبت کرد بدون اشاره به جنگ و فروپاشی ژئوپلیتیکالیسم جهانی. تنشهای ژئوپلیتیکی، محدودیتهای زنجیره تأمین و دغدغههای امنیتی، کشورها را به سمت بازسازی ظرفیتهای تولیدی سوق داده است.
عصر جهانیسازیِ «طراحی در کالیفرنیا، تولید در شنژن» رو به پایان است. شوکهای زنجیرهٔ تأمین اوایل دههٔ 2020 و افزایش تنش میان قدرتهای بزرگ، اروپا را بیدار کرده است. واژهٔ کلیدی در بروکسل و برلین امروز «خودمختاری استراتژیک» است؛ مفهومی که به استقلال فناوری و صنعتی اتحادیه اروپا اشاره دارد.
اروپا دریافته است که نمیتواند صرفاً به آسیا برای چیپها، باتریها و داروها تکیه کند و نیز نمیتواند بهطور کامل برای نیازهای دفاعی خود به آمریکا وابسته باشد. این بازنگری سیاستی، جریان عظیمی از بودجه دولتی و سرمایهٔ صبور (patient capital) را به سمت صنایع راهبردی هدایت کرده است.
The DefenseTech Boom
این همان فیل در اتاق است. برای دههها، سرمایهگذاران اروپایی بهدلیل محدودیتهای LPها از سرمایهگذاری در فناوریهای نظامی منع شده بودند. در 2026، آن تابوها شکسته شدهاند. جنگ اوکراین درس سختی به منطقهٔ بالتیك داد: نرمافزار تانکها را متوقف نمیکند؛ سختافزار است که آنها را متوقف میکند.
این آگاهی بستر شکلگیری اکوسیستمی از استارتاپهای «دوکاره» (Dual-Use) در لیتوانی، لهستان و استونی را فراهم کرد؛ شرکتهایی که هم کاربردهای مدنی و هم نظامی دارند و میتوانند در بازارهای دفاعی و غیرنظامی فعالیت کنند.
پهپادها و رباتیک: استارتاپهایی که سیستمهای خودران برای پایش مرزها یا تحویل تجهیزات پزشکی میسازند، اما همان فناوریها قابلیت انجام عملیات شناسایی را نیز دارند.
سامانههای سایبر-فیزیکی: محافظت از شبکههای برق و تصفیهخانهها در برابر حملات فیزیکی و دیجیتال، که ترکیب مهندسی کنترل، امنیت سایبری و طراحی سختافزاری را طلب میکند.
صندوق نوآوری ناتو (NATO Innovation Fund) و ابتکاراتی مانند DIANA (شتابدهنده نوآوری دفاعی شمال اطلس) میلیاردها یورو را به استارتاپهای سختافزاری منطقه تزریق میکنند. این سرمایهها نمونهای از «سرمایه صبور» هستند — پولی که لزوماً منتظر بازگشت سرمایه ظرف سه سال نیست، اما انتظار دارد در دههٔ آتی برتری استراتژیک ایجاد شود.
Part IV: The Baltic Advantage – Why We Win at Atoms
این چرخش جهانی به سمت DeepTech و سختافزار، دقیقاً دست به دستِ اکوسیستم بالتیك و اروپای مرکزی و شرقی میدهد. بهصراحت میتوان گفت: ما هیچگاه در بازاریابی مصرفی بهترین نبودیم، اما مهندسان برجستهای هستیم. این مهارت فنی اکنون بیش از پیش ارزش پیدا کرده است.
در حالی که لندن و پاریس در ساخت برندها و بازارهای B2C پیشرو بودند، منطقهٔ CEE سینهخیز به سمت آموزش STEM (علوم، فناوری، مهندسی، ریاضیات) رفت و اکنون میتواند محصول این سرمایهٔ انسانی باشد: نیروی کار ماهر، تجربهٔ تولید و یک بستر صنعتی مستحکم برای توسعه فناوریهای پیچیده.
1. The Laser Legacy of Lithuania
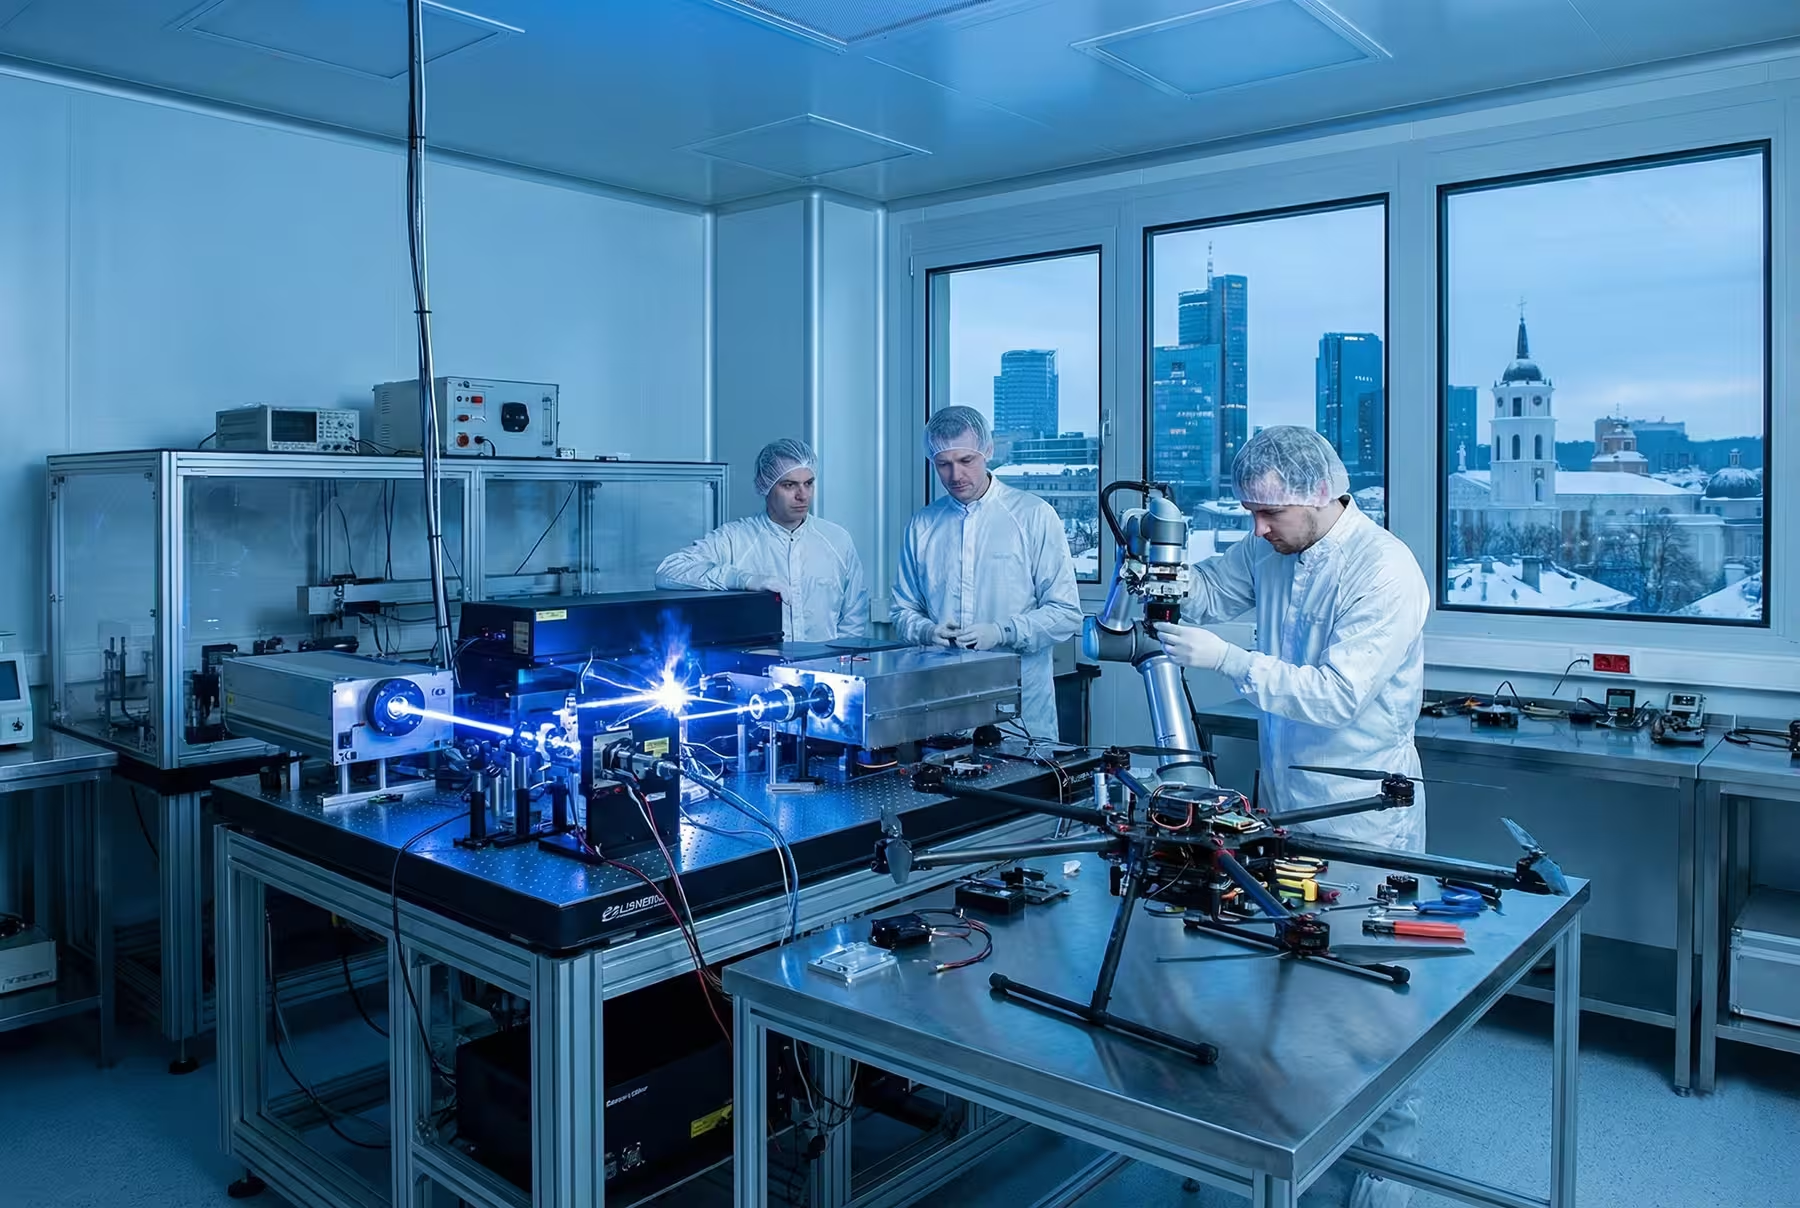
به لیتوانی بهعنوان مثالی روشن نگاه کنید. این کشور بهخاطر شبکههای اجتماعی شهرت ندارد؛ بلکه بهخاطر لیزرها مشهور است. سهم قابلتوجهی از بازار علمی لیزر در جهان متعلق به لیتوانی است؛ نتیجهٔ پنجاه سال سرمایهگذاری در فیزیک و اپتیک. حالا با افزایش تقاضا برای تولید با دقت بالا، نیمههادیها و تحقیقات انرژی همجوشی که همگی به لیزر نیاز دارند، لیتوانی روی معدن طلایی نشسته است. استارتاپها در این کشور تلاش نمیکنند «اینستاگرام بعدی» را بسازند؛ آنها دستگاههایی میسازند که چیپها را تولید میکنند — همان چیپهایی که بهنوبهٔ خود بستری برای اپلیکیشنها هستند.
2. The Manufacturing Hub of Poland & Czechia
لهستان عملاً به کارخانهٔ اروپا تبدیل شده است. اما در 2026 بحث دیگر بر سر نیروی کار ارزان نیست؛ موضوع «تولید هوشمند» یا Industry 4.0 است. استارتاپهای ورشو و پراگ لایهٔ رباتیک و اینترنت اشیاء را میسازند که این کارخانهها را اتوماتیک میکند. آنها کار ترکیب نرمافزار پیشرفته با پایهٔ صنعتی منطقه را انجام میدهند و این ترکیب دقیقاً همان چیزی است که زنجیرهٔ تأمین مستقل و مقاوم میطلبد.
3. The Estonian Robotics Sandbox
استونی، مشهور به حکومت دیجیتال، بهطور پنهان به یک زمین آزمایش جهانی برای رباتهای خودران تبدیل شده است. در تالین در 2025، تعداد رباتهای تحویلدهنده از کبوترها بیشتر است. این گشودگیِ مقرراتی و زیرساخت دیجیتال جذاب، بنیانگذاران سختافزار را از سرتاسر جهان به خود جذب کرده تا «اتمهای» خود را در محیطهای واقعی آزمایش کنند. توانایی تستکردن در محیط واقعی یک امتیاز رقابتی بزرگ است، بهویژه وقتی دادههای سنسوری و تجربیات میدانی بهعنوان داراییهای اختصاصی در مالکیت شرکت باقی میمانند.
Part V: The New Playbook for Founders
اگر شما بنیانگذاری هستید که در 2026 این گزارش را میخوانید، توصیهٔ قدیمی «سریع حرکت کن و چیزها را بشکن» نیاز به بازنگری دارد. وقتی با اتمها سروکار دارید، شکستن چیزها میتواند باعث آسیب به افراد یا تعطیلی خطوط تولید شود؛ بنابراین ایمنی، انطباق مقررات و مدیریت ریسک اهمیت بالاتری پیدا میکند.
نسخهٔ جدید راهبرد برای بنیانگذاران سختافزار و دیپتک شامل موارد زیر است:
1. The "First Customer" Strategy
در SaaS معمولاً یک نسخهٔ بتا میسازید و دنبال کاربران میگردید. در دیپتک، باید مشتری (اغلب دولت یا یک شرکت صنعتی بزرگ) را قبل از ساخت بیابید. به قراردادهایی نیاز دارید که به آنها «Off-take Agreements» گفته میشود — قراردادهایی که میگویند «اگر شما این ربات/چیپ/باتری را بسازید، ما آن را خریداری خواهیم کرد.» این قراردادها بازار را تایید میکنند و امکان جذب بدهی سرمایهای برای راهاندازی کارخانه را فراهم میسازند و به حفظ سهام بنیانگذاران کمک میکنند.
2. Bridging the Valley of Death
استارتاپهای سختافزاری با «درهٔ مرگ» بین فاز نمونه اولیه و تولید انبوه روبرو هستند. بنیانگذاران زیرک در 2026 از «تأمین مالی ترکیبی» استفاده میکنند:
سرمایهٔ مخاطرهآمیز (Venture Capital): برای تحقیق و توسعه و رشد تیم فنی.
گرنتها (اتحادیه اروپا/ملی): برای تحقیقات پرریسک که بهصورت غیرمتمرکز و بدون رقیقسازی سهام ارائه میشوند.
بدهی سرمایهای (Venture Debt): برای خرید تجهیزات و موجودی انبار؛ این ابزار به شرکتها امکان میدهد بدون واگذاری سهام، سرمایهٔ ثابت مورد نیاز کارخانه را تأمین کنند.
3. Vertical AI
در اینجا نرمافزار هنوز اهمیت دارد. موفقترین شرکتهای سختافزاری سال 2026 بهشدت با AI تقویت شدهاند. آنها تنها «دوربین» نمیفروشند؛ بلکه «سامانهٔ درک مبتنیبر هوش مصنوعی» عرضه میکنند. سختافزار بدن است و AI مغز. اما — و این نکته حیاتی است — ارزش عمدتاً توسط بدن بهدام میافتد. شما میتوانید مدل AI را بازتولید کنید، اما دادههای اختصاصی حسگر که سختافزار جمعآوری میکند را نه. این دادهها، همراه با فرایندهای تولید و دانش مواد، اثاثیهٔ حفاظتی قدرتمندی ایجاد میکنند.
Part VI: The Investor's Perspective – "Boring is Sexy"
ما با یکی از شرکای یک صندوق سرمایهٔ مخاطرهآمیز پیشرو در بالتیك (که خواست نامش فاش نشود) دربارهٔ تز سرمایهگذاری سال 2026 صحبت کردیم. پاسخ او روشنگر بود:
"سه سال پیش، من دنبال متریکهای رشد، نرخ ریزش و ویراژ بودم. امروز دنبال پتنتها هستم. میخواهم نقشهٔ کف کارخانه را ببینم. میخواهم چیزی را که بتوانم بزنم و امتحان کنم ببینم. اگر یک استارتاپ بگوید دارد «پلتفرم» میسازد، من خوابم میگیرد. اگر بگویند در حال ساخت یک سامانهٔ پیشرانش جدید برای لجستیک دریایی هستند، گوش میدهم. کسلکننده، جذاب شده است."
این تغییر از درک این واقعیت ناشی میشود که مشکلات واقعی بازدهٔ واقعی میآورند. فروش تبلیغات در یک شبکهٔ اجتماعی مشکل ساختگی است؛ ذخیرهٔ انرژی تجدیدپذیر، محافظت از مرزها، تأمین امنیت زیرساختها و تغذیهٔ جمعیت در حال رشد با زیستفناوری ساختگی — اینها مشکلات واقعی و راهحلهای دیپتک هستند که ارزش اقتصادی قابللمسی تولید میکنند.
شرکتهای DeepTech مدت زمان بیشتری برای بلوغ نیاز دارند (معمولاً 7–10 سال در مقابل 5–7 سال برای SaaS)، اما خروجیهایشان دودوییاند: یا شکست میخورند یا تبدیل به زیرساختهای حیاتی اقتصاد جهانی میشوند. این ویژگی، بازگشت سرمایهٔ بالقوهٔ بالا و پایداری بلندمدت را برای سرمایهگذاران فراهم میکند.
Part VII: Conclusion – The Industrial Renaissance
تاریخوارهٔ تکنولوژی چرخشهایی دارد. بیست سال گذشته را در ابرها گذراندیم؛ دیجیتالیشده و انتزاعی. اکنون جاذبه ما را به سوی زمین میکشد و توجه دوبارهای به فیزیک، مواد و تولید واقعی میشود.
دوران «اپاستور» دورهای از آسایش و سرگرمی بود؛ ابزارهای عالیای به ما داد اما واقعیت فیزیکی سیارهٔ ما را بهطور بنیادین تغییر نداد. عصر بعدی — عصر 2026 و فراتر از آن — با تسلط بر ماده تعریف خواهد شد: مهندسی مواد، نیمههادیها، رباتیک، ذخیرهسازی انرژی و تولید پیشرفته جزو محورها خواهند بود.
برای منطقهٔ بالتیك و CEE، این یک تهدید نیست؛ بلکه بازگشتی به خانه است. ما به آنچه همیشه در آن بهترین بودهایم برمیگردیم: مهندسی سخت، تابآوری و ساختِ چیزهایی که ماندنیاند. این فرصت میتواند نسل جدیدی از کارخانجات، زنجیرههای تأمین منطقهای و شرکتهای دیپتک را خلق کند که اقتصاد و امنیت اروپا را تقویت نماید.
پس به بنیانگذارانی که در آن فضاهای همکاری نشستهاند میگویم: IDE خود را ببندید. نرمافزار CAD را باز کنید. به یک کارخانه سر بزنید. جهان به یک اپلیکیشن دیگر نیازی ندارد؛ بلکه به ماشین بهتر و زیرساختهای فیزیکی مقاوم نیازمند است. به مهندسی مواد، تولید هوشمند، رباتیک و فناوری انرژی فکر کنید — جایی که ارزش حقیقی و پایدار شکل میگیرد.
به دنیای اتمها خوش آمدید.

نظر بگذارید
نظرات (10)
بیاید CAD رو باز کنیم و به کارخانه نگاه کنیم. دنیای اتمها منتظر نیست.
اگر صبور بودن کلیدشه، سرمایهگذاری در دهه آینده رو تضمین میکنه یا نه؟
بالتیك و شرق اروپا دوباره میدرخشند. صنعت واقعاً میتونه اقتصاد رو بچرخونه نه فقط اپها.
دوست دارم بدونم چرا میگن نرمافزار ارزشهاش رو از دست داده و قدرت واقعی در مواد است.
خیلی شگفتانگیز بود گفتگو درباره off-take و کارخانه واقعی. بازگشت به زمین؛ عالی بود
عجب! لیتوانی با لیزر چطور میتونه بازار را قبضه کنه؟
تجربه حرفهای من میگه بعضی بخشها خاماند، اما این دیدگاه که سختافزار میتونه مزیت رقابتی بسازه جذابه.
تو کارگاه من هم دیدم شرکتها دنبال بازسازی زنجیرهاند، نه فقط نوشتن کد. آیا دیپتک واقعاً اجراییه یا فقط حرف؟
میگه دیپتک جای SaaS رو میگیره اما آیا هنوز زیرساختها و هزینههای تولید مانع نیستند؟
این مقاله انگار با من حرف زد. از اتم تا دنیای دیجیتال. بالاخره شاید آینده از ماشینها و خطوط تولید باشه نه فقط کد؟