

13 دقیقه
خلاصه این مقاله با هوش مصنوعی
یک اپ هوش مصنوعی انتخاب کنید تا خلاصه این مقاله را برایتان بسازد.
با کلیک، لینک و عنوان مقاله به همراه درخواست خلاصه به اپ انتخابی ارسال میشود.
نمایشگاه استارتاپ 2025 در ویلنیوس میزبان یک جلسه صادقانه و بسیار تاکتیکی برای بنیانگذارانی بود که میخواهند از فاز بقا به مرحله مقیاس رشد منتقل شوند، بدون اینکه تعادل خود را از دست بدهند. با عنوان تا Series A: راهنمای بقا برای استارتاپها، دو اپراتور که تجربه عملی عبور از این مسیر را داشتند، دربارهٔ آنچه موثر بود، تغییراتی که رخ داد و نحوه تعاملشان با سرمایهگذاران از منطقه بالتیک تا نیویورک صحبت کردند. این گفتگو موضوعاتی را در بر گرفت از نه سال و نیم پافشاری در ابزارهای فناوری عمیق برای علوم زیستی گرفته تا یک کسبوکار ذخیرهسازی انرژی یکپارچه عمودی که به عرضهکننده برق تبدیل شد، و گامهای عملی که کشش مشتری را به جذب سرمایه معتبر تبدیل میکنند. این بحث برای بنیانگذاران علاقهمند به جذب سرمایه، بازاریابی محصول، توسعه کسبوکار و استراتژیهای رشد کاربردی بود.
جزئیات جلسه
مجری:
کارولین وایس، شریک در Plug and Play
پنلیستها:
جان گراهام، همبنیانگذار Cactos
جوئاز ناینیس، همبنیانگذار و مدیرعامل Atrandi Biosciences
تمرین سریع ارتباطی پیش از راهنمای بقا
قبل از شروع پنل، مجری یک تمرین فشرده برای بهبود توانایی ارائه پیشنهاد مطرح کرد. با گوشیتان یک ویدئوی سهدقیقهای دربارهٔ استارتاپ یا هر موضوعی که برایتان اهمیت دارد ضبط کنید. سپس دو بار آن را بازبینی کنید. اول با چشمان بسته فقط به لحن، سرعت گفتار، وقفهها و انرژی گوش دهید تا ایرادات صوتی شناسایی شوند. دوم ویدئو را بیصدا تماشا کنید تا زبان بدن و ارائه غیرکلامی را ارزیابی کنید. از همکاران نزدیک بازخورد بخواهید، آن را به عنوان یک تمرین توسعه فردی مثبت تنظیم کنید و روی تقویت نقاط قوت و حذف نواقص آشکار تمرکز کنید. این تمرین ساده اما موثر به بسیاری از بنیانگذاران کمک میکند تصاویر و پیامهای خود را شفافتر و حرفهایتر منتقل کنند؛ بهخصوص زمانی که در جلسات جذب سرمایه یا ارائه به مشتریان مهم قرار دارند. با انجام این کار، صحنه برای ارائه راهنمای بقا مهیا شد.

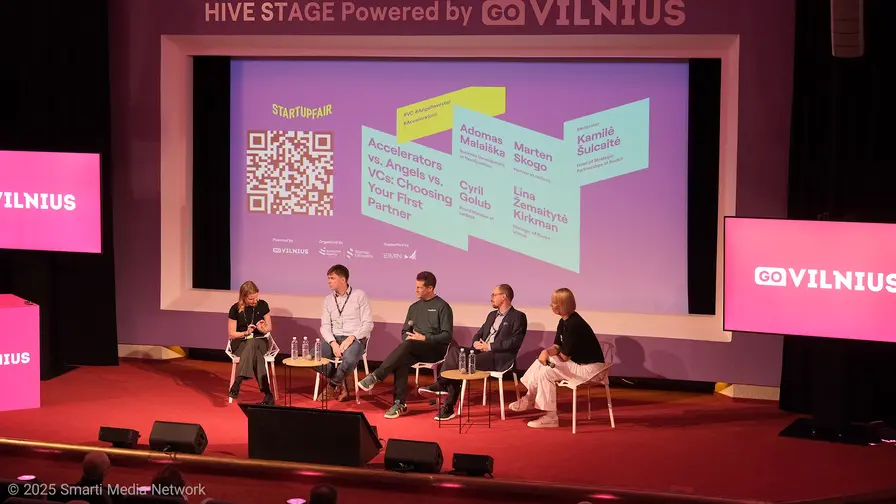
کارولین وایس با اشاره به اینکه Plug and Play دو سال پیش فعالیت خود را در لیتوانی آغاز کرد، گفت که او یازده سال در حوزه سرمایهگذاری خطرپذیر فعال بوده و تیمهایی را دیده که از پیشتأمین مالی (pre-seed) تا Series A و فراتر از آن رشد کردهاند. او بحث را تعاملی نگه داشت و با استفاده از ابزار Slido از شرکتکنندگان و بنیانگذاران حاضر در سالن خواست هر سوالی دارند مطرح کنند تا پاسخهای عملی و مرتبط دریافت کنند.
Atrandi Biosciences: نه سال و نیم ساخت برای محققان
جوئاز ناینیس داستان Atrandi را تا نه سال و نیم پیش دنبال کرد. این شرکت توسط پنج همبنیانگذار با یک مأموریت روشن شکل گرفت: کمک به دانشمندان برای درک بهتر زیستشناسی از طریق ساخت ابزارهای علوم زیستی. او کارشان را به زبان روزمره «ساخت میکروسکوپهای بهتر» توصیف کرد تا مفهوم برای مخاطبان غیرتخصصی نیز قابل فهم باشد. عضویت در جامعه علمی همان چیزی است که سفر را برای تیم جذاب میکند و با وجود زمانی که تاکنون صرف شده، تیم هنوز خود را در مراحل ابتدایی میبیند. او تأکید کرد که آنچه به اشتراک میگذارد، بازتاب تجربهٔ شخصی و تیمی آنهاست نه یک نسخهٔ واحد و قطعی برای همه استارتاپها.

Cactos: از ایده نرمافزار معاملاتی تا یکپارچگی عمودی و عرضه برق
جان گراهام که سابقهٔ دهسالهای در صنعت انرژی داشت، توضیح داد که او و همبنیانگذارانش Cactos را پایهگذاری کردند؛ شرکتی فنلاندی با یکپارچگی عمودی در زمینهٔ ذخیرهسازی انرژی باتری که بر سه لایه اصلی فعالیت میکند.
سختافزار. خود محصول باتری و طراحی فیزیکی آن.
نرمافزار. یک پلتفرم مبتنی بر هوش مصنوعی که دارایی را برای مشتریان بهینه و معامله میکند.
تأمین مالی. یک صندوق سرمایهگذاری جایگزین به ارزش ۷۰ میلیون یورو که امکان مدل اجارهای ذخیرهسازی بهعنوان سرویس را فراهم میکند.
مسئلهای که آنها تصمیم گرفتند حل کنند، نوسان قیمت برق بود، بهویژه در شرایطی که جوامع در حال برقدار شدن بیشتر هستند. رویکرد اولیهٔ آنها بر بهینهسازی قیمت و کارایی متمرکز بود: شارژ در قیمتهای پایین یا منفی و فروش مجدد در قیمتهای بالا. او افزود که از ماه گذشته Cactos همچنین تبدیل به یک شرکت عرضهکننده برق شده است، بهطوری که علاوه بر خدمات ذخیرهسازی، تامین برق به مشتریان نیز انجام میدهد؛ این توسعه نمونهای از چگونگی تکامل محصول و مدل کسبوکار در پاسخ به نیاز بازار و دادههای مصرف است.
Cactos در دسامبر ۲۰۲۱ پایهگذاری شد. چهار سال گذشته از نظر برخی جنبهها سریع و در برخی دیگر طولانی به نظر آمده است؛ این تجربه نشان میدهد رشد استارتاپ در حوزه انرژی ترکیبی از شتاب فناوری و چالشهای عملیاتی و رگولاتوری است.
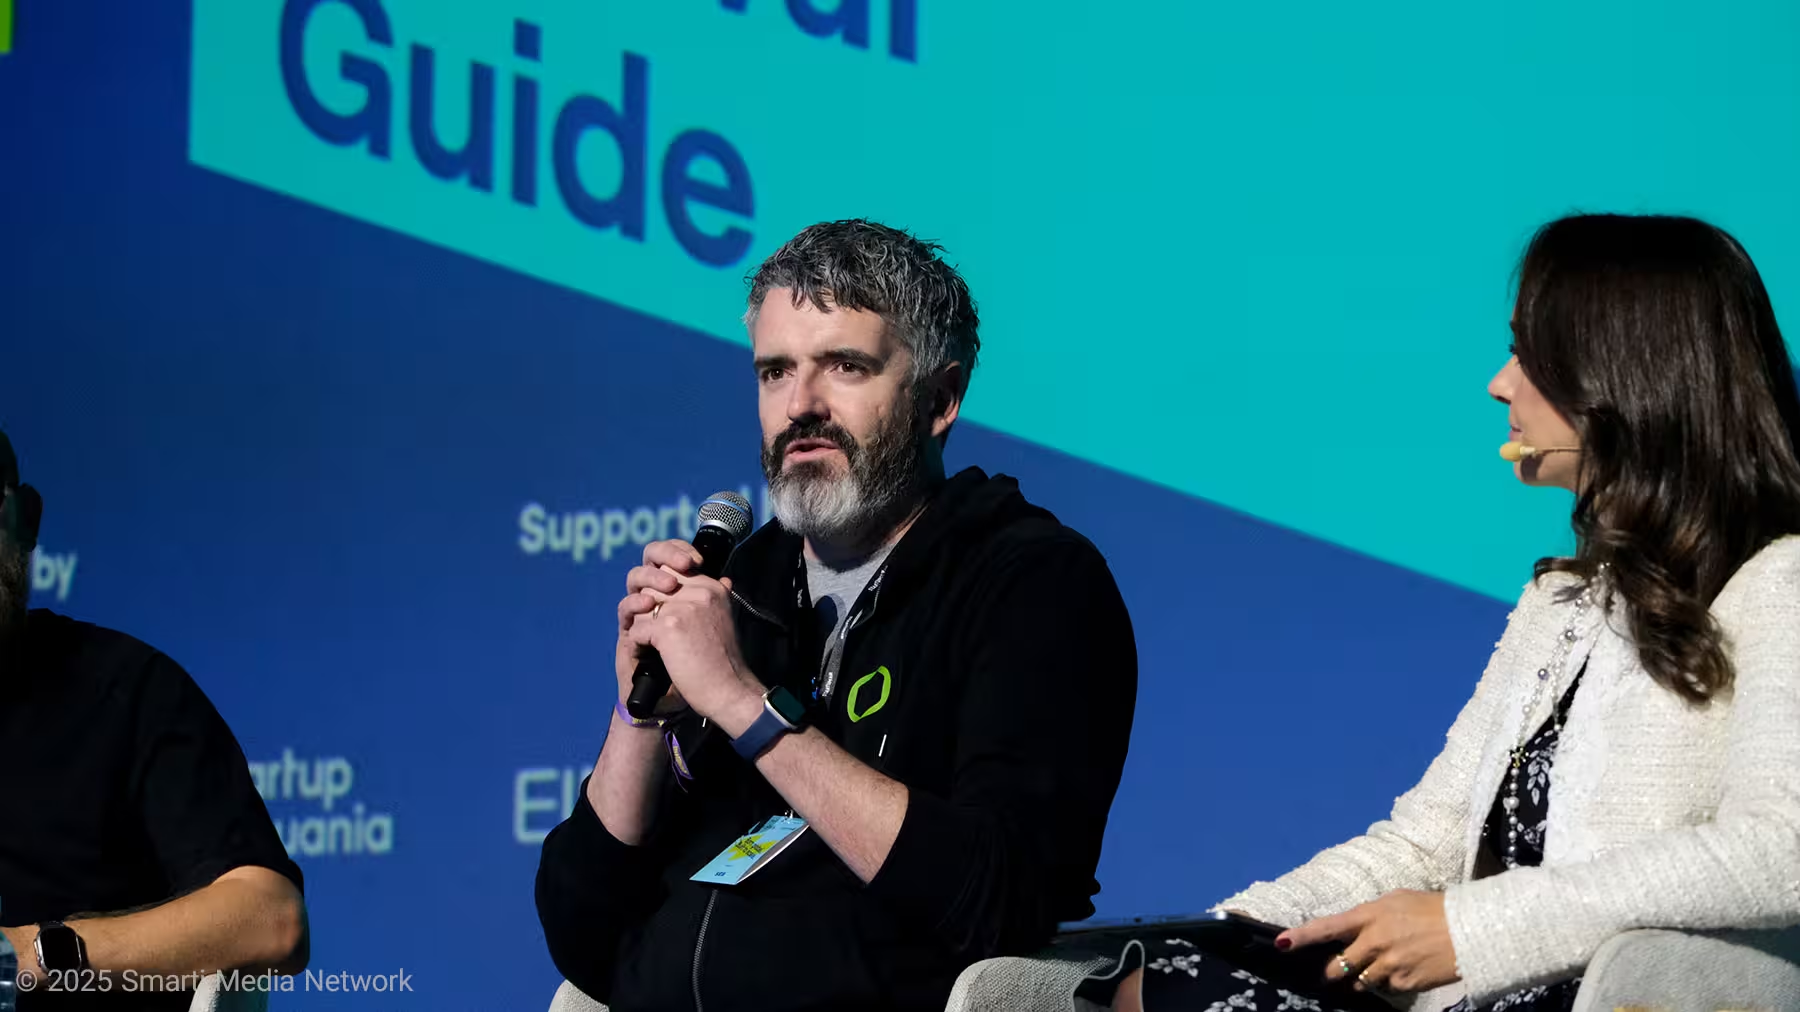
چگونه ایدهها وقتی به بازار گوش میدهید تکامل مییابند
جان توضیح داد که ایدهٔ اولیه یک راهحل نرمافزاری برای معاملات بوده است. آنها حوزهای را که میخواستند هدف بگیرند میشناختند، سپس تصمیم گرفتند یک راهحل اروپایی بسازند که وابسته به واردات سختافزار حیاتی نباشد. این نگاه آنها را به سمت یکپارچگی عمودی سوق داد: از سطح سلول باتری تا سختافزار کامل، نرمافزار داخلی اروپایی برای بهینهسازی و تجارت و لایهٔ تأمین مالی. با گذشت زمان دید آنها از بهینهسازی محلی به خردهفروشی برق (electricity retail) گسترش یافت و این تحول بر اساس دادههای مصرف و تولید مشتریان و گلوگاههای شبکه شکل گرفت.
کارولین پرسید چگونه تصمیم میگرفتند بعد چه بسازند و چه کسی راهنماییکنندهٔ آن انتخابها بود. جان گفت منبع اصلی یادگیری تعاملات مشتریان و نحوهای بود که بازار خود را تغییر داد. سرمایهگذاران حمایتی و در دسترس بودند زمانی که نیاز بود، اما در عملیات روزمره دخالت نمیکردند. او اضافه کرد که اگر چهار سال دیگر بازگردد، احتمالاً داستان دوباره تغییر کرده و تکامل یافته است؛ این نکته نشاندهندهٔ اهمیت سازگاری با بازار و انعطافپذیری در استراتژی محصول و مدل کسبوکار است.

از منظر علوم زیستی، جوئاز همین نکته را تأیید کرد. دانشمندان اغلب فرض میکنند که میدانند چه چیزی باید ساخته شود. شما ممکن است یک محصول پیچیده با مشخصات فنی عالی بسازید اما کشش بازار نداشته باشد چون نیاز واقعی مشتری را حل نکرده است. درس مهم این است که به مشتریان گوش کنید و درد واقعی آنها را حل کنید، حتی اگر مسئله جذاب یا چشمگیر به نظر نرسد. آرزوهای بزرگ خوباند، اما گام اول داشتن محصولی است که مردم حاضر به خرید آن باشند؛ این نقطه آغازی برای رشد پایدار و مقیاسپذیر است.
کارولین تأکید کرد که دو نقطه شکست بسیار معمول عبارتند از: مشکلات در تیم مؤسس و ساختن چیزی که مشتریان آن را نخرند. او سپس از حضار پرسید چه کسانی در مرحلهٔ pre-seed و seed هستند که این موضوع را به بحث عملی بعدی یعنی رسیدن به Series A مرتبط ساخت.
رسیدن به Series A: چه چیزهایی واقعاً کمک کرد
جان مسیر جذب سرمایهٔ Cactos را تشریح کرد. Superhero Capital در فنلاند اولین سرمایهگذار آنها بود. با افزایش نیازهای سرمایهای شرکت، صندوق Union Square Ventures از نیویورک نیز وارد شد. اولین تماس با USV زمانی انجام شد که Cactos در حال جمعآوری سرمایه نبود. آنها با هم صحبت کردند، در ارتباط ماندند و در سومین گفتوگو Cactos آمادهٔ جذب بود. در آن زمان هر دو طرف همدیگر را میشناختند. برای بنیانگذاران، نکتهٔ مهم این است که پیش از آنکه در نیاز به سرمایه گرفتار شوند، روابط با سرمایهگذاران را بسازند. از اوایل شروع کنید و مقدار جمعآوری را متناسب و منطقی تعیین کنید؛ این کمک میکند در زمان مذاکره از موضع قویتر و شفافتری برخوردار باشید.

کارولین روی مسألهٔ دیدهشدن (visibility) فشار آورد. چگونه سرمایهگذاران شما را پیدا میکنند؟ جان گفت تیم آنها در فنلاند و در سراسر اروپا کشش قویای داشتند. او اشاره کرد که اروپا میتواند فناوریهای جذابی ارائه دهد و روایتگویی دربارهٔ داستانتان به افراد مختلف باعث پخششدن آن میشود. در مورد آنها، در زمان مناسب شریک درست پیدا شد و گفتگو پیش رفت. به طور کلی، داشتن موارد قابل ارائه (traction)، کیساستادیهای مستند و نتایج عملکردی زمینهٔ معرفی و جذب سرمایهگذاران مناسب را فراهم میکند.
کارولین توصیه کرد در میان سرمایهگذاران حرکت و شتاب ایجاد کنید. وقتی شرکت عملکرد خوبی نشان میدهد، اولین سرمایهگذار علاقهمند معمولاً به همتایان خود هم خبر میدهد. دستاوردهای خود را عمومی کنید، در لینکدین منتشر کنید، بهصورت دورهای به سرمایهگذاران علاقهمند آپدیت بفرستید و آنها را در جریان نگه دارید حتی زمانی که در حال جذب سرمایه نیستید. اغلب جذب سرمایه وقتی این کارها پیش از موعد انجام شوند بسیار سادهتر میشود؛ چون بازار از پیش با شما آشناست.
جوئاز شرح داد که رابطه کلیدی سرمایهگذاری Atrandi از طریق یک مشتری ایجاد شد. آنها کاری را انجام دادند که اغلب بنیانگذاران انجام میدهند: استفاده از CRM، معرفیهای گرم و حتی سرد، فرآیندی که به چند term sheet منجر شد. با این حال سرمایهگذاری که آنها در نهایت انتخاب کردند از طریق یک رابطهٔ قابلاعتماد مشتری حاصل شد که در بازنگری منطقی به نظر میآمد. او پیشنهاد کرد بنیانگذاران مستقیماً از مشتریان خود برای معرفی به سرمایهگذاران درخواست کنند؛ مشتریان بزرگ و افراد تأثیرگذار (key opinion leaders) اغلب با سرمایهگذاران در ارتباطاند و میتوانند پل ارتباطی مهمی باشند.

کارولین افزود که بعضی از شرکتهای بزرگ اکنون شاخههای سرمایهگذاری (corporate venture arms) دارند. در برخی موارد مشتری شما میتواند سرمایهگذار شما نیز بشود که این امر نشاندهندهٔ اعتقاد عمیق به محصولتان است. اما او هشدار داد که بنیانگذاران باید ساختار قراردادها و شرایط را بهگونهای تنظیم کنند که سرمایهگذاران آینده دچار تردید نشوند؛ شفافیت در نحوهٔ سرمایهگذاری و حقوق و تعهدات طرفین در این موارد حیاتی است.
کسب اعتماد با سرمایهگذاران جهانی
جان اعتماد را به زبان ساده انسانی توصیف کرد: حس، ارتباط، احترام دوطرفه. خوشایند بودن شخص در طرف سرمایهگذاری تأثیر زیادی دارد. سرمایهای که جذب میکنید صرف یک طرح خواهد شد و شخصی که در هیئتمدیره یا در جدول سرمایهگذاران شما حضور دارد، مدتها پس از مصرف آن پول اثرگذار خواهد بود. بنابراین اطمینان حاصل کنید که از همکاری با آنها لذت میبرید و میتوانید به آنها اعتماد کنید؛ انتخاب شریک سرمایهای باید ترکیبی از تناسب استراتژیک و همافزایی فرهنگی باشد.
جوئاز توصیه کرد که منافع بلندمدت باید بهصراحت همراستا شوند. اگر یک صندوق انتظار خروج طی پنج سال دارد اما شما با افق پانزدهساله کار میکنید، یا باید شفاف باشید یا آن معامله را قبول نکنید. ابتدا از خودتان بپرسید چه نوع شرکتی میخواهید بسازید: یک فروش سریع، عرضه عمومی اولیه (IPO) یا خصوصی ماندن تا مدت طولانی. سپس سرمایهگذاران را متناسب با آن انتخاب کنید. این انتخابها هم جزئیات فنی و هم نوع مشاورهای را که دریافت میکنید تحت تأثیر قرار میدهند.
کارولین به بنیانگذاران یادآوری کرد که بررسیها (due diligence) دوطرفه است. زمان آخرین جذب سرمایهٔ صندوق را بررسی کنید. اگر شما جزو آخرین سرمایهگذاریها در یک صندوق باشید، ممکن است آنها انتظار خروج زودهنگام داشته باشند. ببینید آیا آنها در رقبای شما سرمایهگذاری کردهاند یا خیر و شبکهٔ ارتباطی آنها را بشناسید. هدف داشتن یک جدول سرمایهگذاران (cap table) است که جدول زمانی و انگیزههای آن با اهداف شما همسو باشد.

حفظ فرهنگ در هنگام رشد از ده تا سی و فراتر
کارولین پرسید چگونه شرکتها فرهنگ خود را در حالی که تیمها رشد میکنند حفظ میکنند.
جوئاز گفت Atrandi حدود هشتاد نفر پرسنل دارد که در خوشههای کوچک سازماندهی شدهاند، مانند چند استارتاپ درون یک سازمان. فرهنگ یک کار مداوم است. دو سال پیش آنها ارزشهای سازمانی را تعریف کردند. در ابتدا او نسبت به این کار شکاک بود، اما امروز آن ارزشها را در رفتار افراد و تصمیمات کسبوکار میبیند. فرهنگ باید یک گفتوگوی مشترک بین مؤسسان و مدیران باشد و با رشد شرکت تکامل یابد؛ فرهنگی که دو سال پیش مناسب بود، ممکن است امروز نیازهای جدید سازمان را برآورده نکند و لازم است بازنگری شود.

جان تجربهٔ اولیهٔ خود در شرکتهای بزرگ انرژی را با روش Cactos در امور فرهنگی مقایسه کرد. نه شعار روی دیوارها بلکه فرهنگ از رفتار روزمره، اعتماد و نحوهٔ برخورد و جذب نیرو ناشی میشود. Cactos از چند نفر به حدود ۱۲۰ تا ۱۳۰ نفر رشد کرده است. احترام و اجتناب از موضع دانای کل بودن از اصول مرکزی است. او ایدهٔ «همیشه یادگیرنده بودن» (learn-it-all) را به «دانای کل بودن» ترجیح میدهد. هرچند با رشد تیمها نیاز به ساختارهایی احساس میشود، اما فرآیندها نباید جلوی پیشرفت و نوآوری را بگیرند؛ تعادل بین ساختار و چابکی امری کلیدی برای شرکتهایی است که میخواهند رشد سریع و پایدار داشته باشند.
پرسش و پاسخ حضار
چگونه بین سرمایهگذاران آمریکا و اروپا حرکت کنیم؟
جان توصیه کرد که در مرحلهٔ term sheet از مشاور حقوقی استفاده کنید، توافقنامهٔ سهامداران بین مؤسسان را بهخوبی بررسی کنید و یک data room ساختارمند آماده کنید که تا حد امکان اسناد کلیدی به زبان انگلیسی در آن موجود باشد تا روند بررسی (diligence) روانتر شود. بازار آمریکا میتواند برای جذب سرمایه هیجانانگیز باشد، اما انتخاب شریک درست حیاتی است و شفافیت از ابتدا بسیار مهم خواهد بود.
کارولین یک نکتهٔ عملی اضافه کرد: حضوری حاضر شوید. به ایالات متحده سفر کنید و سرمایهگذاران را حضوری ملاقات کنید. سرمایهگذاران آمریکایی بسیار مردممحور هستند و وقت گذراندن در درهٔ سیلیکون یا نیویورک میتواند تفاوت معنیداری ایجاد کند؛ ملاقات رودررو اعتماد و درک را تسریع میکند.
پس از Series A آیا فشارها بیشتر میشود؟
جوئاز از یک قیاس کوهستانی استفاده کرد. شما یک تپه را میپیمایید و تپهٔ بعدی را کشف میکنید. با هر دور جذب سرمایه شیب تندتر و میزان ریسک و مسئولیت بیشتر میشود. شکست همچنان ممکن است. در حوزهٔ آنها، Series A یا B خط پایان نیست. اگر در مراحل بعدی شکست بخورید، افراد بیشتری تحت تأثیر قرار میگیرند و سرمایهٔ بیشتری از دست میرود. بنابراین نباید انتظار داشت Series A همهٔ مشکلات را حل کند؛ برنامهریزی عملی و مدیریت ریسک در مراحل بعدی نیز حیاتی است.

باورهای محدودکنندهای که باید بر آنها غلبه میشد.
جوئاز گفت آشنایی با ذهنیت بازار آمریکا به او کمک کرد تا بزرگتر فکر کند. تیمها میتوانند بیشتر از آنچه در ابتدا باور دارند به دست آورند. اگر میخواهید چیزی واقعاً بزرگ بسازید، آن ذهنیت را از اوایل اتخاذ کنید و آن را متناسب با سطح رشد مورد انتظار تنظیم کنید؛ این امر ذهنیت بلندپروازانه ولی واقعبینانهای برای برنامهریزی رشد فراهم میکند.
نکتهٔ پایانی دربارهٔ ارزشگذاری و انتخاب شریک
کارولین خواست یک توصیهٔ کمتر مورد توجه را بشنود.
جان گفت: صرفاً برای افزایش بیشینهٔ ارزشگذاری اقدام به جذب سرمایه نکنید. مبلغ و ارزشگذاری دور را بهدرستی تعیین کنید و اولویت را بر شریک مناسب قرار دهید؛ تناسب سرمایهگذار با اهداف بلندمدت و فرهنگ شرکت اغلب از یک عدد بالا در تابلوی ارزشگذاری مهمتر است.
جوئاز موافق بود. اگر با ارزشگذاری ۱۰۰ میلیون یورو یا دلار دور جذب کنید، مسیر دستیابی به دور بعدی ممکن است بسیار دشوار شود. تناسب شریک در اولویت است؛ محاسبات و اعداد در مرحلهٔ بعدی قابل بحثاند.
کارولین از سخنرانان و حضار تشکر کرد. جلسه با تشویق حاضران به پایان رسید.
نکات عملی برای بنیانگذاران
از قبل روابط با سرمایهگذاران را بسازید، پیش از آنکه به پول نیاز مبرم پیدا کنید.
بگذارید مشتریان شما را تأیید کنند و از آنها برای معرفی به سرمایهگذاران کمک بخواهید.
زمانبندی و هدف نهایی خود را با انتظارات صندوقها همراستا کنید.
فرهنگ را از طریق رفتار و جذب نیرو بسازید، سپس ارزشها را مکتوب کنید و با رشد شرکت آنها را بازبینی کنید.
برای بررسیهای حقوقی و عملیاتی آماده باشید. term sheet، توافقنامهٔ سهامداران و یک data room شفاف کمککنندهاند.
روی محصولی تمرکز کنید که مشتریان واقعا میخرند و همواره به درد آنها گوش دهید.
از دنبال کردن بالاترین ارزشگذاری اگر به قیمت بهخطرافتادن گام بعدی است اجتناب کنید. شریک مناسب انتخاب کنید.
 |  |  |
نظر بگذارید
نظرات
هنوز نظری ثبت نشده. اولین نفر باشید.