

13 دقیقه
سال ۲۰۲۵ بهعنوان نقطهعطفی در مقررات مالی اروپا ثبت خواهد شد. این همان سالی بود که نظریهها رنگ عملیاتی به خود گرفتند—وقتی که قانون تابآوری عملیاتی دیجیتال (DORA) اجرایی شد، زمانی که مقررات بازارهای داراییهای رمزارزی (MiCA) بالاخره شاخ و شانه کشید و زمانی که قانون هوش مصنوعی مرزهای امور مالی خودکار را بازتعریف کرد.
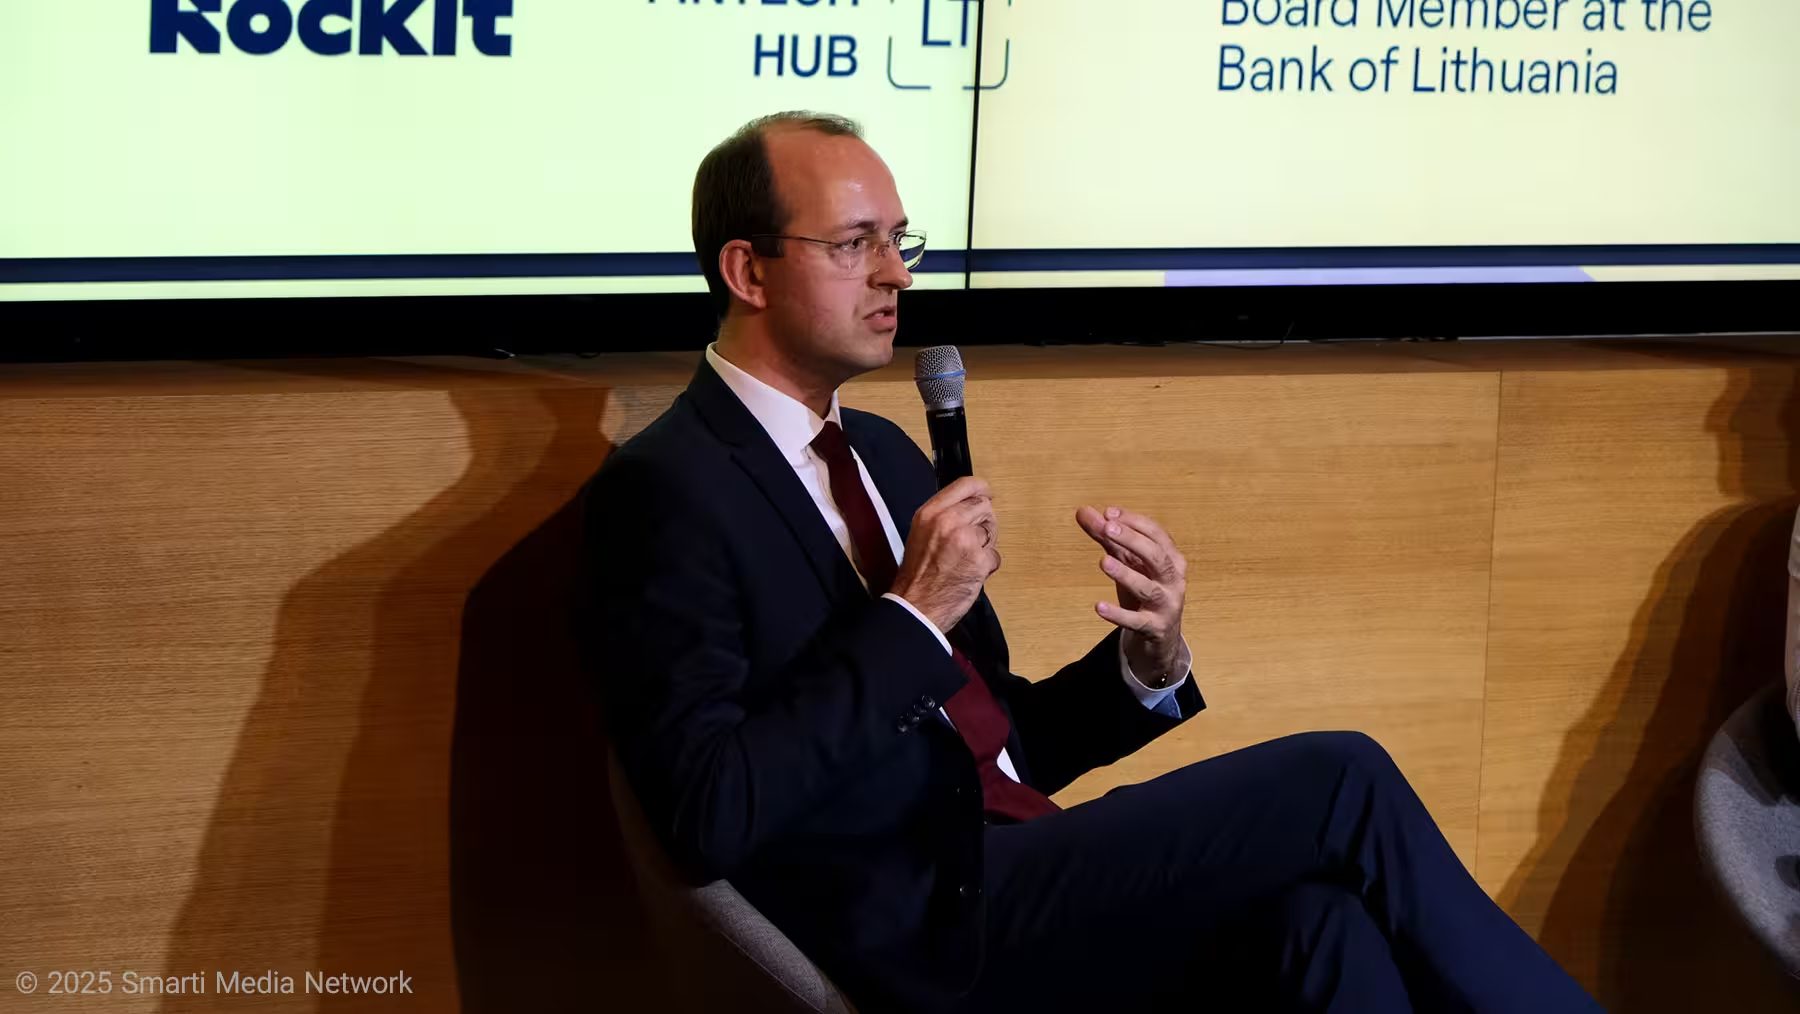
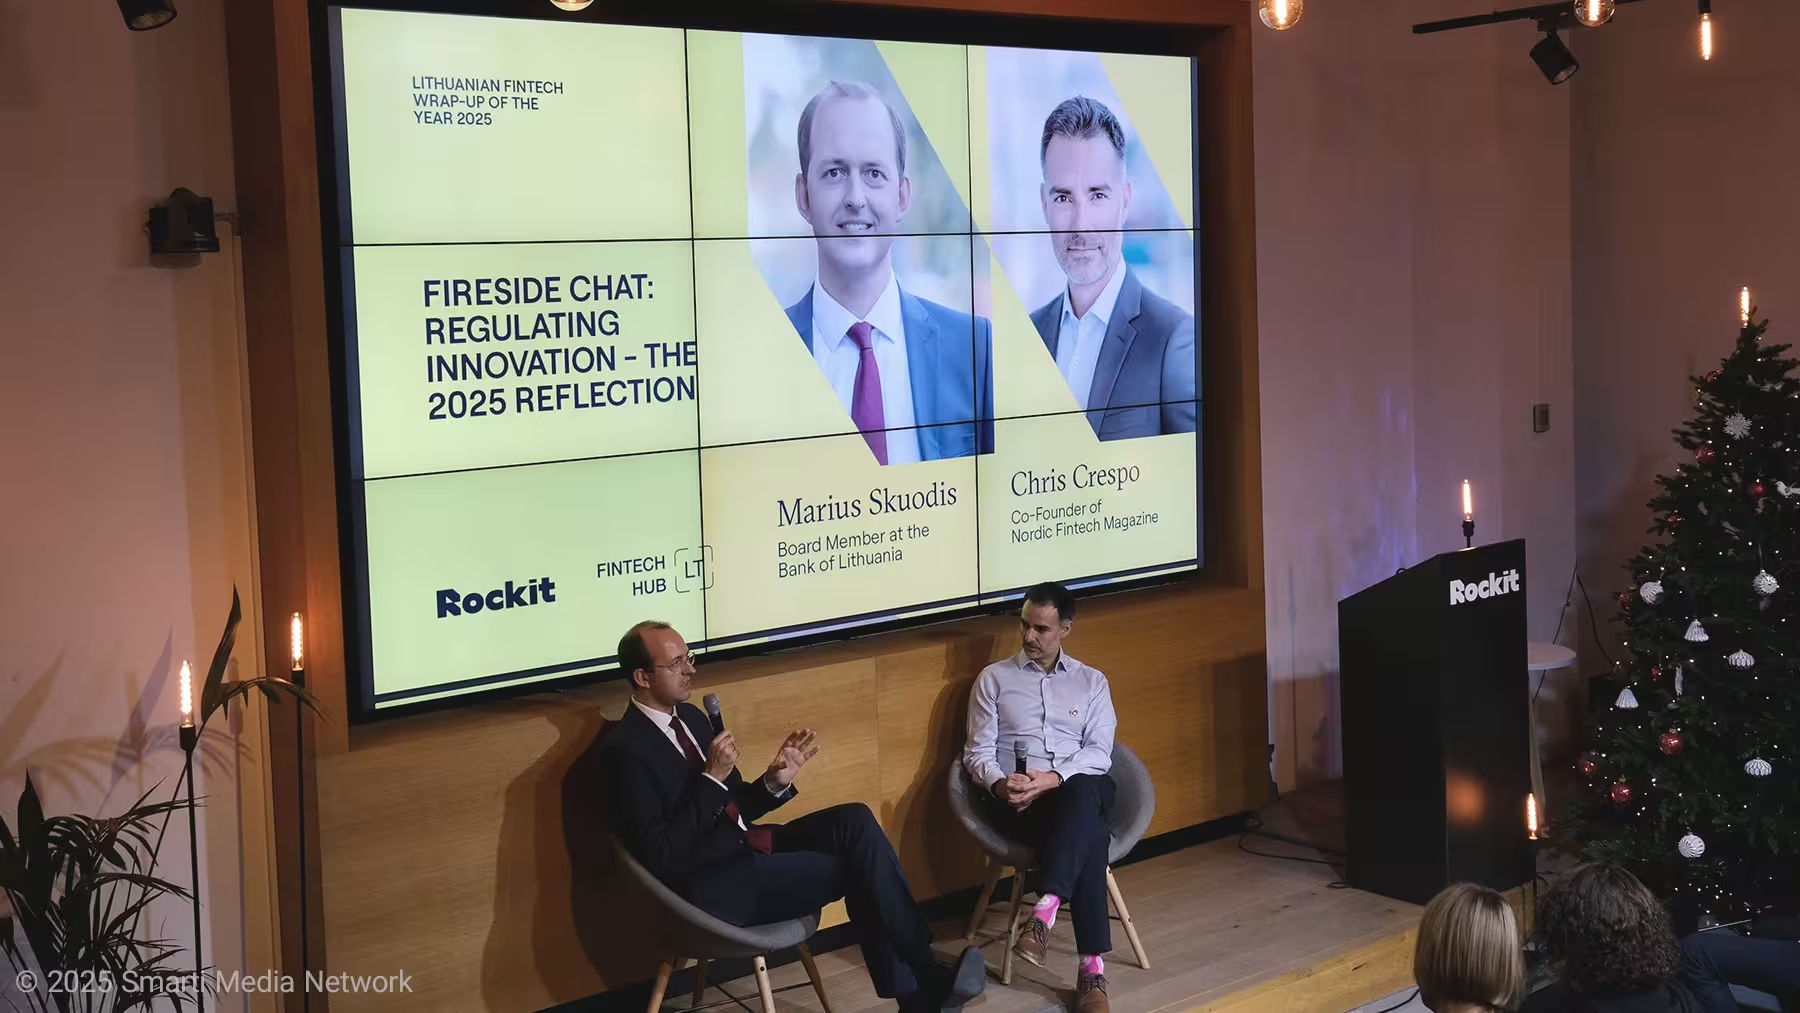
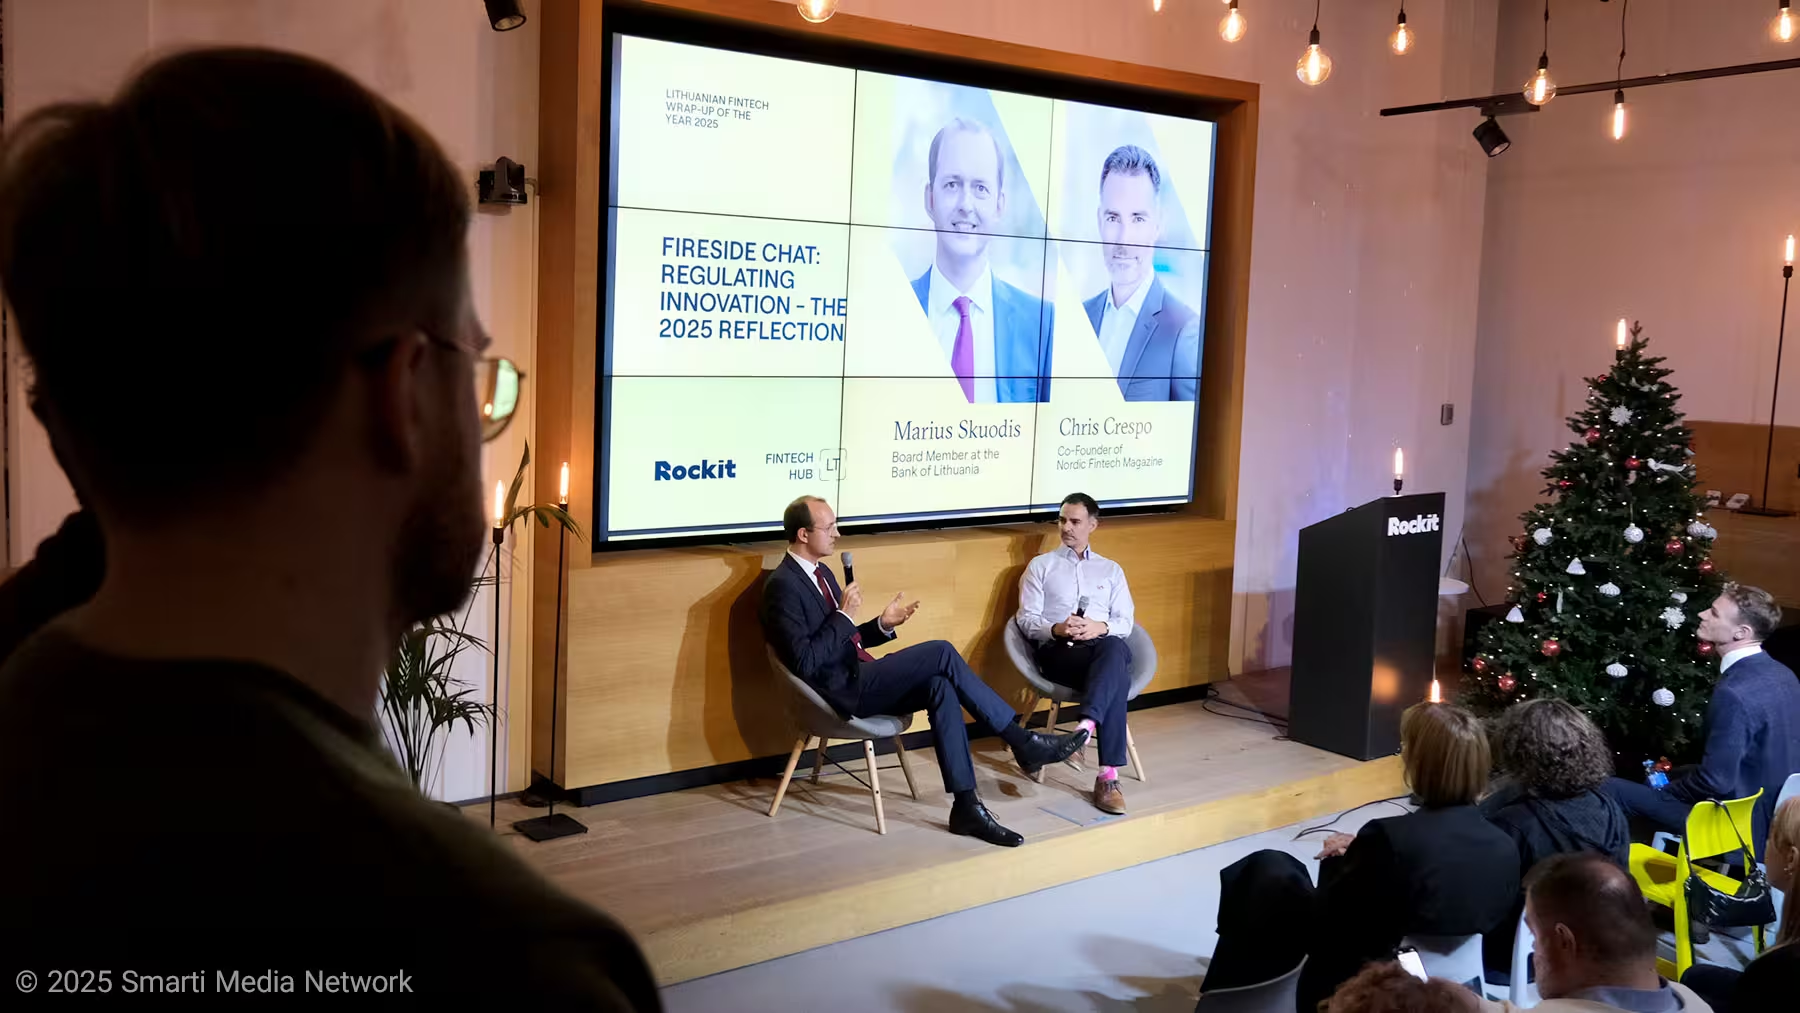
در سایه این تغییرات بنیادین، خلاصه فینتک لیتوانیا در سال ۲۰۲۵ در رویداد ROCKIT میزبان یک گفتوگوی صمیمی و در عین حال پُرمخاطره بود که اغلب ژارگون نظارتی را کنار زد. در یک طرف ماریوس اسکوادیس، عضو هیئتمدیره بانک لیتوانیا، نشسته بود که نماینده یکی از پیشروترین و در عین حال مورد بررسیترین نهادهای ناظر قاره است. روبهروی او کریس کِرسپو، همبنیانگذار Nordic Fintech Magazine، وظیفه مطرح کردن سوالات نامتعارف و تیز را داشت.
آنچه دنبال شد، نه یک بازگویی عادی از سیاستها، بلکه بازتابی صریح از انتظارات برآوردهنشده در بخش کریپتو، «تهدید نامرئی» رقابت که نرخهای وام مسکن را کاهش میدهد، و چشماندازی بازتعریفشده برای سال ۲۰۲۶ بود.
بازبینی واقعیت ۲۰۲۵: «ما هنوز گرسنهایم»
کِرسپو گفتگو را با اعتراف به اهمیت این سال آغاز کرد. با همزمانی اجرایی شدن DORA، MiCA و قانون هوش مصنوعی، فشار بر نهاد ناظر بسیار سنگین بوده است. پرسش اول او به جوهر فلسفه بانک مرکزی میزد: آیا بار انطباق مقرراتی میل به نوآوری را تضعیف کرده است؟
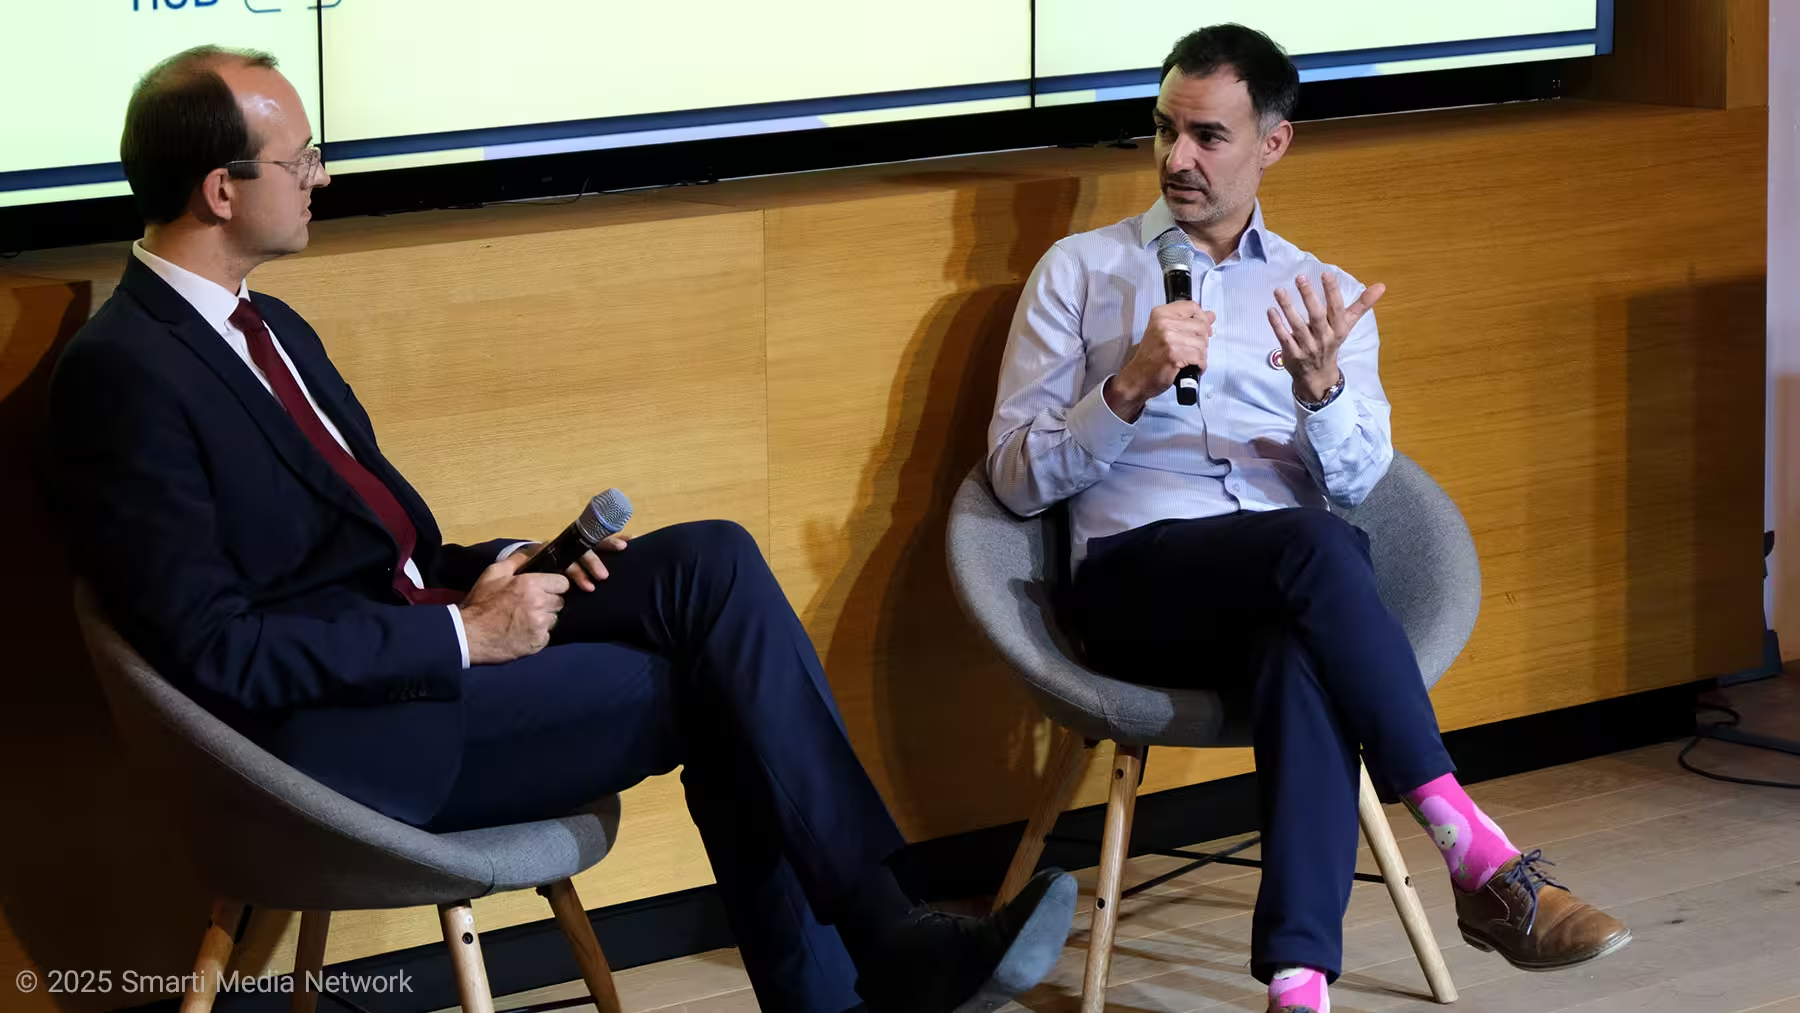
پاسخ اسکوادیس سریع و قاطع بود. «ما متعهد به نوآوری هستیم. همواره بودهایم. سوال این است که چقدر سریع خود را با واقعیتهای تازه منطبق میکنیم؟» او بهسرعت افزود که تعادل بین حمایت از نوآوری و حفظ ثبات مالی یک چالش همیشگی است که نیازمند سیاستگذاری هوشمند و ابزارهای نظارتی مدرن است.
او به دستاوردهای عینی اشاره کرد تا نشان دهد نهاد ناظر هنوز تیزبینی خود را از دست نداده است. صدور اولین مجوز MiCA به شرکت Robinhood یک لحظه خبری مهم بود، اما اسکوادیس اشاره کرد که موارد بیشتری در صف صدور هستند («من هنوز انتظار دارم موارد دیگری بهزودی بیایند»). این نشان میدهد که لیتوانیا همچنان در جذب بازیگران بزرگ حوزه فینتک فعال است و در عین حال استانداردهای نظارتی را حفظ میکند.
او همچنین به قانون آزمایشی DLT، یک سندباکس مقرراتی پیشرفته برای زیرساختهای بلاکچین، اشاره کرد.
اما نوآوری تنها محدود به استارتاپها نبود. اسکوادیس به بخش بانکی سنتی نیز اشاره کرد و ورود PKO، بزرگترین بانک لهستان، و راهاندازی عملیاتی FIBU را برجسته ساخت. «من بسیار امیدوارم PKO بهزودی به یک زیرمجموعه عادی تبدیل شود»، او افزود تا تعهد بالاتر بانکهای خارجی را مورد تاکید قرار دهد و نشان دهد که سیاستگذار به دنبال تداوم و تعمیق حضور بازیگران بزرگ در بازار است، نه فقط جذب عنوانها و آمارهای کمّی.
تأثیر Revolut: «تهدید نامرئی» برای نرخهای بالا
یکی از جذابترین بخشهای مکالمه حول تأثیر محسوس فینتک بر مصرفکننده عادی بود. سالهاست لیتوانیاییها با نرخهای بالای وام مسکن دستوپنجه نرم میکنند، پدیدهای که اغلب توسط کارشناسان بهعنوان هزینه «حقالعمل ریسک ژئوپلیتیکی» توجیه میشود.
اسکوادیس این روایت را با شواهد قابل اتکا از سال ۲۰۲۵ به چالش کشید. «وقتی Revolut تصمیم گرفت وارد بازار وام مسکن شود، واقعاً تأثیر بسیار قوی بر آنچه در لیتوانیا رخ میداد گذاشت»، او توضیح داد. «نرخهای بهره وام مسکن عملاً شروع به کاهش کردند.» این کاهش نرخ نشاندهنده آن است که ورود چالشگران دیجیتال میتواند باعث فشار رقابتی شود که نهایتاً به نفع مصرفکننده تمام میشود.
کِرسپو این پدیده را بهدرستی «تهدید نامرئی» نامید.
اسکوادیس توضیح داد: «من سالهاست میشنوم که ما نرخهای بالا را بهخاطر ریسک ژئوپلیتیکی میپردازیم. ولی به این فکر کنید—ریسکهای ژئوپلیتیکی اخیراً در حال افزایش بودهاند. با این حال، در همان زمان، نرخهای بهره ما شروع به کاهش کردند. چرا؟ رقابت.» این مثال نشان میدهد که چگونه نوآوریهای دیجیتال و مدلهای کسبوکار مبتنی بر فناوری مالی میتوانند نهادهای سنتی را وادار به بازنگری در قیمتگذاری و بهبود کارایی کنند، بهویژه در محصولات پیچیده مالی مانند وام مسکن.
این اعتراف از سوی یک مقام بانکی مرکزی اهمیت دارد. این تأیید میکند وعده دیرپای فینتک دربارهی اینکه رقبا دیجیتال میتوانند بازیگران قدیمی را به بهبود قیمتگذاری و خدمات ملزم کنند، عملی است. این مورد مطالعاتی دلیل ادامه تلاش بانک لیتوانیا در جذب بازیگران جدید را روشن میسازد: رفاه مصرفکننده مستقیماً به قابلیت رقابتی بازار بستگی دارد و سیاستگذار باید این رقابت را تسهیل و در عین حال از ثبات نظام مالی مراقبت کند.
بازتعریف شاخصهای عملکرد: از کارخانه مجوز تا بلوغ سیستم
یک تغییر راهبردی مهم در استراتژی بانک لیتوانیا زمانی آشکار شد که کِرسپو اسکوادیس را درباره شاخصهای کلیدی عملکرد (KPIs) تحت فشار قرار داد. سالها، معیار موفقیت برای لیتوانیا کمیت بود—چند مجوز صادر میشود؟ اکوسیستم با چه سرعتی رشد میکند؟
در ۲۰۲۵، آن معیار مُرده است.
«شاخص عملکرد ما تعداد مجوزها نیست»، اسکوادیس با قاطعیت گفت. «موضوع تعداد مجوزهای جدید نیست. فکر میکنم آنچه دربارهاش صحبت میکنیم بلوغ سیستم است.» این جابهجایی رویکرد از کمیت به کیفیت نشاندهنده یک بلوغ نظارتی است که به دنبال پایدارسازی بازار و جلوگیری از رشد مصنوعی مبتنی بر آمارهای سطحی است.
نهاد ناظر اکنون از یک «شاخص ترکیبی» برای سنجش سلامت هر رُسته استفاده میکند. این شاخص شامل کیفیت گزارشدهی، بهموقع بودن ارسالها و تعداد تخلفات کشفشده در بازرسیها میشود. تمرکز بر این متریکها به تدوین سیاستهای هدفمند برای ارتقای شفافیت، انطباق با AML و افزایش اعتبار بینالمللی کمک میکند.
«آرزوی ما این است که بازار به وضعیت بالغتری حرکت کند، در تضاد با آنچه قبلاً داشتیم»، اسکوادیس گفت. او تأکید کرد که برای رژیم مبارزه با پولشویی (AML)، هدف نهایی اعتبار است—اطمینان از اینکه نهادهای بینالمللی مانند IMF و شورای اروپا لیتوانیا را بهعنوان یک «صلاحیت مورد اعتماد» ببینند و آن را از هرگونه «فهرستهای خاکستری» دور نگه دارند. این هدف مستلزم ایجاد رویههای قوی گزارشدهی، شناسایی مشتری و کنترلهای داخلی مؤثر است.
سامانه «بیش از حد خسته»: هشداری درباره سودآوری
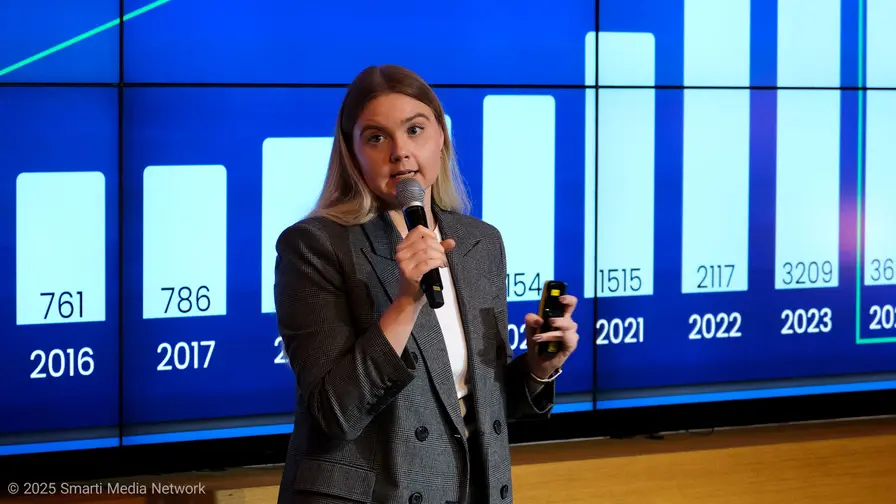
در حالی که اعداد کلی—همانطور که قبلاً در رویداد توسط Greta Ranonytė ارائه شد—خوب بهنظر میرسند، اسکوادیس نگاهی دقیقتر و تا حدی نگرانکننده به سودآوری زیرسطحی این بخش ارائه داد.
«من واقعاً نگرانم و صریح میگویم که آیا ما به سمت یک سیستم «بیش از حد خسته» حرکت نمیکنیم»، او اعتراف کرد. منظور او بازتابی از شرایطی است که در آن بازار ظاهراً سالم است اما بخش بزرگی از شرکتها در سوددهی پایدار ناکام ماندهاند.
نگرانی او در تمرکز بازار نهفته است. در حالی که بخش بهطور کلی سودآور بهنظر میرسد، اسکوادیس مشاهده کرد که چند بازیگر بزرگ «تقریباً весь بازار را اشغال کردهاند» و بخش عمده سودها را تولید میکنند. در مقابل، یک دم طولانی از بازیگران کوچکتر تلاش میکنند مدل کسبوکار قابلقبولی بیابند. این تقسیمبندی میتواند منجر به موجی از ادغامها یا خروج بازیگران ضعیف شود و بازار را به سمت تمرکز بیشتر سوق دهد.
«اگر برای یک سال سودآور نباشید، احتمالاً اشکالی ندارد. سال دوم ممکن است رخ دهد. سال سوم هم شاید قابلتحمل باشد. اما اگر از بدو تاسیس پنج یا شش سال است که سودآور نیستید، آنگاه مسئلهای وجود دارد»، او استدلال کرد. این نگاه نشان میدهد که بانک مرکزی به بررسی طولانیمدت تابآوری شرکتها و پایداری مدلهای کسبوکار اهمیت میدهد، نه صرفاً رشد سریع و کسب سهم بازار مقدم بر سودآوری.
این «خستگی» میتواند نشانگر روند ادغام یا حذف فینتکهای «زامبی» باشد—شرکتهایی که با سرمایهگذار خارجی بهصورت مصنوعی زنده ماندهاند اما هنوز تناسب محصول-بازار (product-market fit) پیدا نکردهاند. با ورود مدلهای جدیدی مانند استیبلکوینها به میدان، نهاد ناظر نسبت به اکوسیستمی که از بیرون سالم بهنظر میرسد اما درونش آسیبپذیر است، هشداردهنده عمل میکند. سیاستگذار باید ارزیابی کند که چگونه حمایت از نوآوری را با تضمین ثبات و شفافیت آمیخته سازد.
سرخوردگی در بخش کریپتو: «انتظار بیشتری داشتیم»
شاید صادقانهترین لحظه این گفتوگو زمانی بود که موضوع بخش کریپتو و اجرای MiCA مطرح شد. لیتوانیا که زودتر خود را بهعنوان یک مرکز دوستدار کریپتو معرفی کرده بود، چشماندازهای بالایی برای گذار به رژیم MiCA داشت.
اسکوادیس فاش کرد که آن امیدها بهطور کامل محقق نشدهاند.
«ما از این بخش انتظارهای بسیار بیشتری داشتیم»، او بهصراحت گفت. باوجود برگزاری رویدادهای متعدد، ارسال نامههای انتظارات و نشاندادن بهترین روشها، نرخ تبدیل شرکتها به بازیگران کاملاً سازگار با مقررات قابل قبول نبوده است. کارایی این انتقال نیازمند آمادگی ساختاری، حکمرانی شرکتی و شفافیت مالی است که بسیاری از بازیگران نوپا هنوز در فرایند تحقق آن هستند.
«از تمام ارائهدهندگان خدمات دارایی مجازی ثبتشده در لیتوانیا... تنها حدود ۵۰ مورد برای اخذ مجوز به بانک لیتوانیا درخواست دادند»، اسکوادیس افشا کرد. بدتر اینکه ۴۰٪ از آن درخواستها طی دو ماه آخر ارسال شده بود که سبب ایجاد گلوگاه شد. تأخیر در ارسال مدارک و آمادهسازی موارد لازم موجب فشردگی منابع اداری و افزایش زمان بررسی شده است.

«طبق قانون، حداقل روند بررسی درخواست حدود پنج ماه است»، او خاطرنشان کرد و ناممکن بودن مدیریت حجم زیاد درخواستهای دیرهنگام را برجسته ساخت. بانک لیتوانیا حتی برای مدیریت هجوم مورد انتظار، ۱۷ نیروی تماموقت اضافه (FTE) استخدام کرده بود—هجوم که دیر و در تعداد کمتری نسبت به انتظار رسید.
علت کمبود درخواستها چه بود؟ اسکوادیس تشخیصی مبتنی بر بلوغ ارائه داد. «وقتی هیئتمدیره ندارید، باید قبل از درخواست برای مجوز چنین ساختاری داشته باشید. وقتی نمیتوانید نشان دهید سهامداران شما چه کسانی هستند، چه برسد به منبع وجوه... اینها موارد پایه برای هر شرکت فعال در بخش مالی است.» بسیاری از استارتاپها هنوز چارچوبهای حکمرانی شرکتی، وضعیت سهامداران و رویههای مقابله با پولشویی را تکمیل نکردهاند که این امر مانع از عبور آنها از مرحله ثبت به مرحله مجوز میشود.
او همچنین به یک روند کلیتر در اروپا اشاره کرد. «از تمام مجوزهای MiCA در اروپا، ۷۰٪ تنها توسط چهار کشور صادر شده است.» این کشورها، او ذکر کرد، پیشتر مقرراتی مشابه MiCA داشتند که به شرکتهایشان مزیت پیشرو میداد. برای سایر کشورها و شرکتها، گذار از وضعیت «غرب وحشی» بدون تنظیم به انطباق کامل مالی، یک شکاف بزرگ بوده است که بسیاری از استارتاپهای کریپتو نتوانستهاند از آن عبور کنند. این نکته بر اهمیت ظرفیتسازی نظارتی و پشتیبانی فنی برای شرکتها تأکید میکند.
زدودن اصطکاک: چرخش به سوی «کمریسک»
کِرسپو بحث را به مفهوم «اصطکاک» و نقش نهاد ناظر در کاستن از آن سوق داد. در این زمینه اسکوادیس یک پیروزی قانونی بزرگ از سال ۲۰۲۵ را برجسته کرد: معرفی رویکرد تفکیکی برای مدلهای پرداخت با ریسک پایین.
«اگر شما یک فینتک هستید و مشتریانتان بهطور کلی کمریسک هستند، چرا باید همان استانداردهای AML را داشته باشید که برای شرکتی که با حوزه کریپتو سروکار دارد، اعمال میشود؟» اسکوادیس این پرسش را بهصورت بدیهی مطرح کرد و بر لزوم تناسب مقررات با سطح ریسک تأکید نمود.
بانک لیتوانیا فعالانه در مذاکرات تقنینی برای ایجاد چنین استثناهایی شرکت کرد، که نشان میدهد آنها مایل به کاهش بار انطباقی هستند جایی که معقول باشد. اسکوادیس همچنین از ایجاد رویه جدید «توافقهای اداری» پس از بازرسیها خبر داد—روشهایی که به شرکتها اجازه میدهد مسائل را از طریق سازش و اصلاح فرآیندی حل و فصل کنند بدون اینکه الزاماً وارد فرآیند قضایی شوند. این سازوکار میتواند به تسریع اصلاح نقایص و ارتقای انطباق کمک کند و در عین حال هزینهها و زمان حل اختلافات را کاهش دهد.
«ما واقعاً تلاش میکنیم بررسی کنیم... آیا واقعاً وضعیت [اینقدر سختگیرانه] است، یا فقط وکلا چیزی اختراع کردهاند؟» او بهلطیفهای اشاره کرد و تمایل به شنیدن شکایات موجه بازار را برجسته ساخت. این نوع رویکرد تعاملی میتواند به بهبود روابط میان نهاد ناظر و اکوسیستم فینتک بیانجامد و مانع از ایجاد رویکردی صرفاً تنبیهی شود.
رقابت خاموش در بالتیک
هنگامی که از او درباره پویایی منطقهای—«رقابت خاموش» بین لیتوانیا، لتونی و استونی—پرسیدند، اسکوادیس رویکردی عملگرایانه اتخاذ کرد. او اذعان کرد که هرچند غالباً بالتیک بهعنوان یک بلوک دیده میشود، هر کشور برای جذب استعداد و سرمایه میجنگد.
«قدرت ما اکوسیستممان است»، او اظهار داشت. «شما میتوانید در لیتوانیا یک بانک از صفر بسازید. میتوانید با چند بازیگر آغاز کنید و خدمات متنوعی ارائه دهید.» قابلیتهای فناورانه، نیروی کار ماهر و زیرساختهای دیجیتال از مزایای رقابتی این کشور بهشمار میروند.
با این حال، او به یک مسئله برندینگ اعتراف کرد. «از تجربه من در گفتگو با شرکتهای فینتک در حوزههای قضایی دیگر، اساساً آنها اطلاعی از لیتوانیا ندارند»، او گفت. در حالی که لوکزامبورگ را بهعنوان یک هاب و استونی را بهعنوان پیشگام دیجیتال میشناسند، لیتوانیا اغلب کمتر موردتوجه قرار میگیرد درحالیکه بخش خصوصی آن به همین اندازه، اگر بهتر نباشد، دیجیتالی است. این خلأ شناختی نیاز به تلاشهای بازاریابی و دیپلوماسی اقتصادی دارد تا توانمندیهای فنی و ظرفیتهای نظارتی کشور بهتر منعکس شود.
برای مقابله با این مسئله، اسکوادیس گفت لیتوانیا نیاز به یک «ویژگی برتر» جدید دارد که قابل مقایسه با دسترسی مستقیم به سامانه پرداخت بانک مرکزی (CENTROlink) باشد که سالها پیش یکی از مزیتهای مهم کشور بود.
«ما باید چیزی در اوج داشته باشیم»، او تأمل کرد و بازار را به ارائه ایده درباره اینکه آن مزیت رقابتی بعدی چه میتواند باشد فراخواند. «ما یک بخش بالغ هستیم... استانداردها باید بالا بمانند. اما آن لایه اضافی از مزایا چه باید باشد؟» این سوال راهی است برای آغاز بحثهای راهبردی درباره تمایز بین بازیگران منطقهای و ایجاد ارزش پیشنهادی منحصر به فرد برای جذب شرکتها و سرمایهگذاران بینالمللی.
۲۰۲۶ و فراتر: تابآوری، هوش مصنوعی و یوروی دیجیتال
در پایان جلسه، اسکوادیس اولویتهای راهبردی سه تا پنج سال آینده را تشریح کرد. کلمه کلیدی تابآوری است.
«موضوع اول تابآوری خواهد بود، ابتدا تابآوری بانک مرکزی و سپس تابآوری کل بخش مالی»، او گفت. این تمرکز قابل درک است با توجه به فضای ژئوپلیتیکی و تکالیف عملیاتی DORA که حفاظت از سیستمهای مالی در برابر اختلالات عملیاتی و سایبری را الزامی میکند.
اما نوآوری همچنان در دستور کار خواهد بود. اسکوادیس سه حوزه بزرگ را که چشمانداز مقرراتی ۲۰۲۶ را تعریف خواهند کرد برجسته نمود:
هوش مصنوعی در نظارت: رویارویی با قانون هوش مصنوعی اتحادیه اروپا و چگونگی بازتعریف خدمات مالی توسط هوش مصنوعی، از جمله کاربردهای تحلیل رفتار مشتری، تشخیص تقلب و اتوماسیون فرآیندهای نظارتی.
ادغام بلاکچین: واکنش فعال نسبت به مدلهای نوین بلاکچین، بهویژه استیبلکوینها، و نحوه پیوند آنها با ساختارهای مالی سنتی از منظر قوانین، زیرساخت پرداخت و مدیریت ریسک.
یوروی دیجیتال: آمادهسازی برای راهاندازی هر دو نسخه عمدهفروشی و خردهفروشی یوروی دیجیتال و تبعات فنی، حقوقی و پولی آن بر سامانههای پرداخت و سیاستهای پولی ملی.
«اینها توسعههایی هستند که بر ما اثر خواهند گذاشت و ما باید راهی برای استفاده از آنها به نفع خود بیابیم»، اسکوادیس جمعبندی کرد. او اشاره کرد که ترکیب مقررات هوشمند با تسهیلات کنترلشده میتواند فرصتهای رقابتی جدیدی برای کشور ایجاد کند، درحالیکه حفظ ثبات بازار و حفاظت از مصرفکننده در اولویت خواهد ماند.
با پایان گرفتن گفتوگو، فضای سالن حال و هوای انضباط و عزم جدی داشت. «مرحله جشن» رشد فینتک ممکن است به پایان رسیده باشد و جای خود را به دورانی جدیتر، مبتنی بر رعایت دقیق مقررات و ادغام فناوریهای عمیق داده باشد. اما همانطور که اسکوادیس آشکار ساخت، بانک لیتوانیا قصد ندارد ناظر منفعل بماند. آنها همچنان، به گفته او، «هنوز گرسنهاند».

نظر بگذارید
نظرات (10)
میفهمم لیتوانیا دنبال یه مزیت جدید برای رقابت با استونی و لوکزامبورگ است. برندینگ جدید باید دقیق و مشخص باشه.
یوروی دیجیتال و استیبلکوینها دارن regulatory دردسر میسازن اما وقتی به سیستم پرداخت نگاه میکنیم، آینده جالبی پیدا میکنه.
این گفتوگو منو یاد تجربههایی انداخت که Governance ناقص باعث شکست میشه. توضیح واضح برای سرمایهگذاران لازم بود.
رقابت خاموش در بالتیک واقعاً وجود داره. لیتوانیا میتونه با برندینگ بهتر و اکوسیستم قویتر، بازیگران بینالمللی رو جذب کنه.
تهدید نامرئی Revolut واقعاً تجربهی تلخی است. وقتی رقیب دیجیتال میآید، نرخها پایین میآیند و بانکهای قدیمی باید سریعتر حرکت کنن.
تفکیک مدلهای پرداخت با ریسک پایین خیلی خوشاینده اما آیا شرکتهای بدون governance قوی میتونن از MiCA عبور کنن؟
این گفتوگو نشون میده که نه فقط تعداد مجوز مهمه، بلکه کیفیت گزارشدهی و انطباق AML باید معیار واقعی باشه.
من توی فینتک کار میکنم، این حرفها حس میشن. بلوغ سیستم میتونه اعتماد ایجاد کنه، هرچند نگرانی از سودآوری بیپایان وجود داره.
با وجود اینهمه فشار مقررات، آیا واقعا به نفع مصرفکننده است یا فقط کاغذبازی و بار اضافی روی شرکتها؟
این ۲۰۲۵ واقعاً عجیب به نظر میرسه، DORA، MiCA و هوش مصنوعی همزمان اجرا میشن؟ امیدوارم نظارت با نوآوری همسو بمونه.